Agosto cerró con superávit financiero de $636.000 millones y superávit primario de casi $2 billones. Detrás del número que festejan los mercados hay otra historia: el IVA cae 5% real porque se consume menos, jubilados y estatales siguen perdiendo contra los precios, y buena parte del resultado se explica por un efecto estadístico en las retenciones al campo.
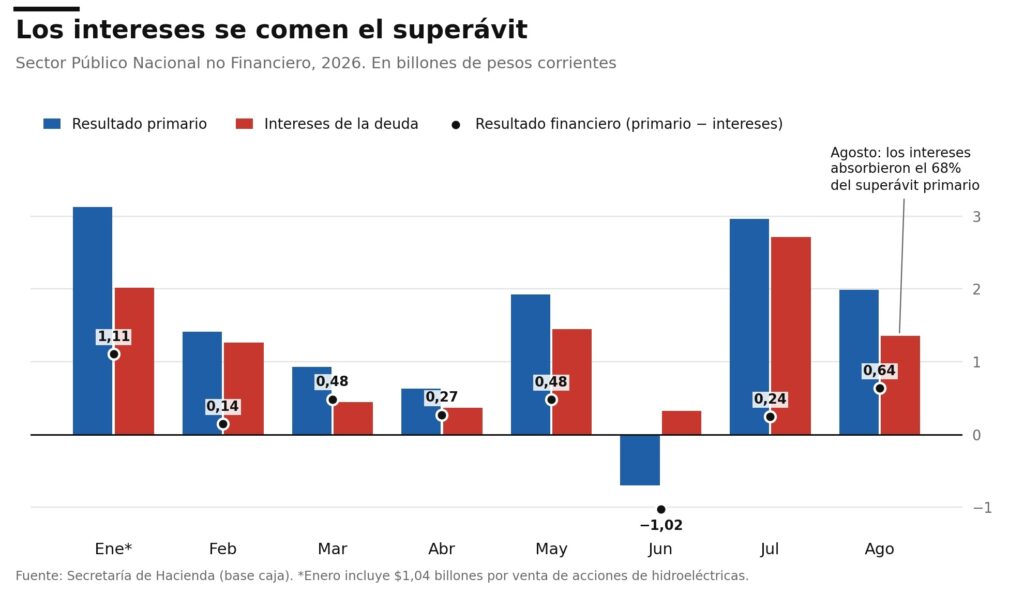
Las cuentas públicas volvieron a dar positivo. Según la ejecución provisoria de la Secretaría de Hacienda (base caja), el Sector Público Nacional no Financiero terminó agosto con un superávit primario de $1,99 billones, es decir, ingresos por encima de los gastos antes de pagar la deuda. Después de pagar $1,35 billones de intereses, quedó un superávit financiero de $636.000 millones. En lo que va del año, los resultados equivalen al 1,1% del PBI (primario) y al 0,2% del PBI (financiero).
Más allá de lo que proyecta el Presupuesto, el mensaje para los mercados es claro: el Estado nacional sigue gastando menos de lo que recauda. La pregunta que importa para la mayoría es otra: quién sostiene ese equilibrio y cómo llega eso a la vida cotidiana.
Los ingresos: el campo compensa lo que el consumo no aporta
Los ingresos totales crecieron 32,2% nominal interanual. Descontada la inflación, eso es una caída real del 1%. El detalle muestra una economía de dos velocidades:
-
IVA: −5% real. Es el impuesto que más se parece a un termómetro del consumo, y marca que en los comercios se vende menos que hace un año.
-
Impuestos internos (−19% real) y derechos de importación (−18% real): menos compras de bienes gravados y menos importaciones.
-
Impuesto al cheque (−9% real): menos movimiento de dinero en la economía formal.
-
Aportes a la seguridad social (−0,8% real): la masa salarial formal está estancada. No hay destrucción masiva de empleo registrado, pero tampoco mejora.
-
Ganancias (+12% real): es la excepción entre los impuestos ligados a ingresos.
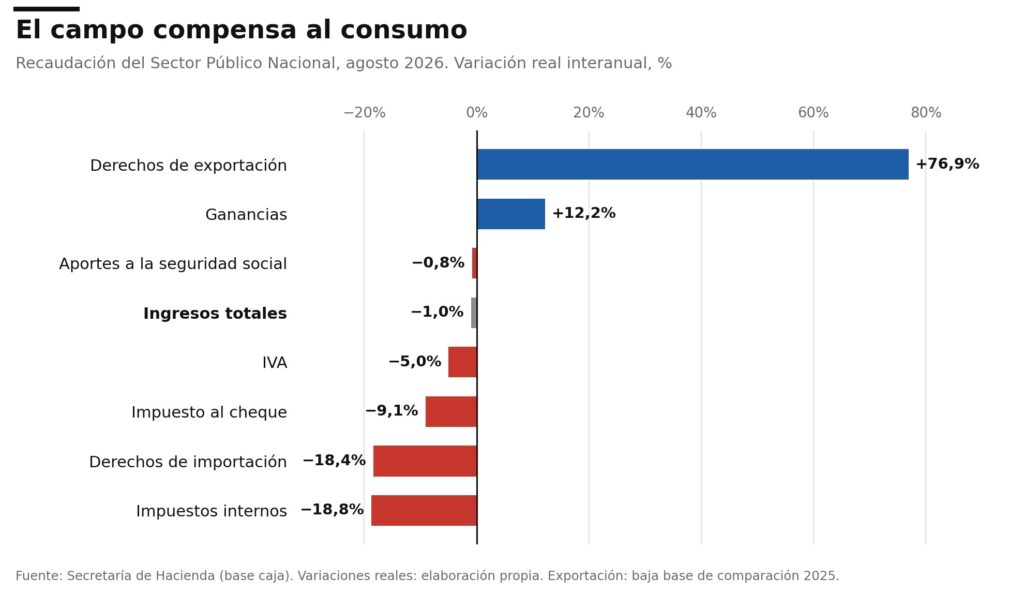
El salvavidas fueron los derechos de exportación, que crecieron 77% real y aportaron $960.000 millones en el mes. La trampa está en la comparación: en 2025 los exportadores adelantaron ventas, así que agosto del año pasado tuvo una recaudación muy baja. En el acumulado del año, las retenciones caen 4,9% nominal. Parte del alivio de agosto es un efecto de base y no algo que se pueda repetir.
Los gastos: un ajuste que cambió de destinatario
El gasto primario cayó 0,5% real. Casi no se movió en el total, pero cambió mucho por dentro:
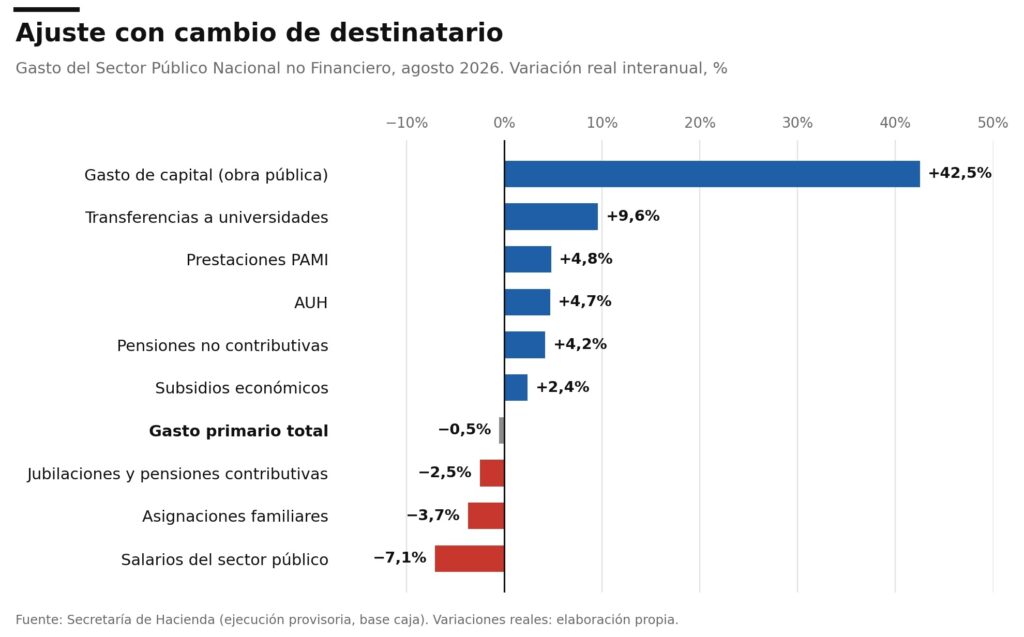
Las jubilaciones son el 41% del gasto primario. Por eso, aunque la caída sea de apenas 2,5%, pesa mucho en el resultado. La suba del 42% en obra pública, en cambio, es sobre una base muy chica: el gasto de capital es apenas el 3% del gasto primario. Se concentra en energía (catorce veces lo de agosto 2025), agua potable y cloacas (+90% nominal) y vivienda.
Las tres grietas del superávit
Tener superávit en forma sostenida es el ancla del programa económico. Si el Tesoro no necesita que el Banco Central emita para cubrir un déficit, hay menos presión sobre los precios y más margen para refinanciar deuda. Eso ayuda a bajar el riesgo país. En ese sentido, agosto suma.
Hay tres alertas técnicas:
-
Los intereses se comen el esfuerzo. En agosto, los intereses absorbieron el 68% del superávit primario. En el acumulado del año, el 81%.
-
El acumulado tiene un ingreso que no se repite. El superávit financiero de enero a agosto ($2,34 billones) incluye $1,04 billones por la venta de acciones de centrales hidroeléctricas. Sin ese ingreso, el resultado acumulado bajaría a unos $1,3 billones. En pesos corrientes, el superávit acumulado ya está 29,6% por debajo del de 2025, antes de descontar inflación.
-
La calidad del ajuste. Un superávit que depende de retenciones volátiles y de que los haberes y sueldos suban menos que la inflación es más frágil que uno basado en crecimiento económico y más recaudación genuina.
Qué significa en el bolsillo
Para el jubilado: de cada $100 que cobraba hace un año, hoy su haber compra el equivalente a $97,50. Para quien cobra el mínimo, esa diferencia se nota en remedios, alimentos o servicios. La suba en prestaciones del PAMI ayuda en parte, pero no compensa el ingreso.
Para el empleado público: la pérdida es de unos $7 de cada $100, algo más de dos días de sueldo al mes. Eso también baja el consumo en las ciudades donde el Estado es un empleador importante.
Para las familias con AUH o pensiones no contributivas: es el grupo que mejoró, con subas reales de entre 4% y 5%. La política sostiene a los hogares más vulnerables mientras ajusta en los sectores medios que dependen del Estado.
Para el comerciante y el consumidor: la caída del IVA se ve en el mostrador. Se compra menos, se eligen segundas marcas y se estira la compra del mes. Cuando el consumo recaudado cae 5%, la actividad del comercio minorista difícilmente esté creciendo.
Para el usuario de servicios: los subsidios a la energía subieron 4% real y los del transporte se mantuvieron. Por ahora no hay un nuevo recorte fuerte que se traslade de golpe a las tarifas. Pero los subsidios siguen siendo una partida que se discute todos los años en el Presupuesto.
Para el trabajador de la construcción: el salto de la obra pública, sobre todo en agua, cloacas y energía, puede sostener empleo en algunas regiones. Por su tamaño, alcanza para mejorar la tendencia pero no para cambiarla.
La conclusión
Agosto confirma que el equilibrio fiscal sigue siendo la prioridad y que se sostiene incluso con la actividad y el consumo debilitados. La composición deja la duda de fondo: el superávit se consolida mientras el ingreso real de jubilados y estatales sigue cayendo y el consumo no despega. Para que sea sostenible hace falta que la economía crezca y que la recaudación dependa menos de efectos puntuales como las retenciones o las ventas de activos.
C.P. Leonardo H. Piazza
Director de LP CONSULTING – Consultora de Economía, Finanzas y Negocios


