La suba de las tasas globales funcionó como detonante, no como explicación. Los números muestran que el diferencial argentino ya se venía abriendo antes del salto de los Treasuries, y que detrás asoman tres frentes propios: la política, las reservas y la puerta cerrada del financiamiento voluntario. Una baja de tasas en Washington aliviaría, pero no alcanzaría.
Cada vez que el riesgo país argentino se dispara, el Gobierno de turno encuentra en el contexto internacional una coartada cómoda. Esta vez el argumento tiene sustento: las tasas de largo plazo en los países desarrollados escalaron a niveles que no se veían desde hace más de veinte años, empujadas por expectativas de inflación más altas, la perspectiva de una política monetaria restrictiva por más tiempo y déficits fiscales que nadie en el mundo avanzado parece dispuesto a corregir. Cuando el bono del Tesoro estadounidense paga más sin riesgo de crédito, todos los demás deudores tienen que ofrecer más para seguir siendo atractivos. Es aritmética financiera básica.
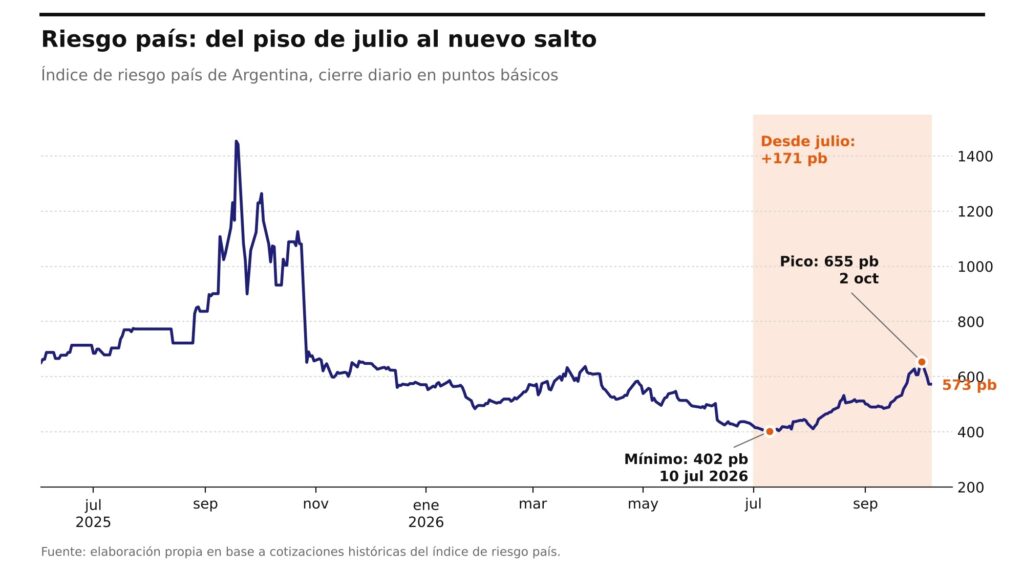
El riesgo país tocó su piso en julio y desde entonces encadena tres meses de subas.
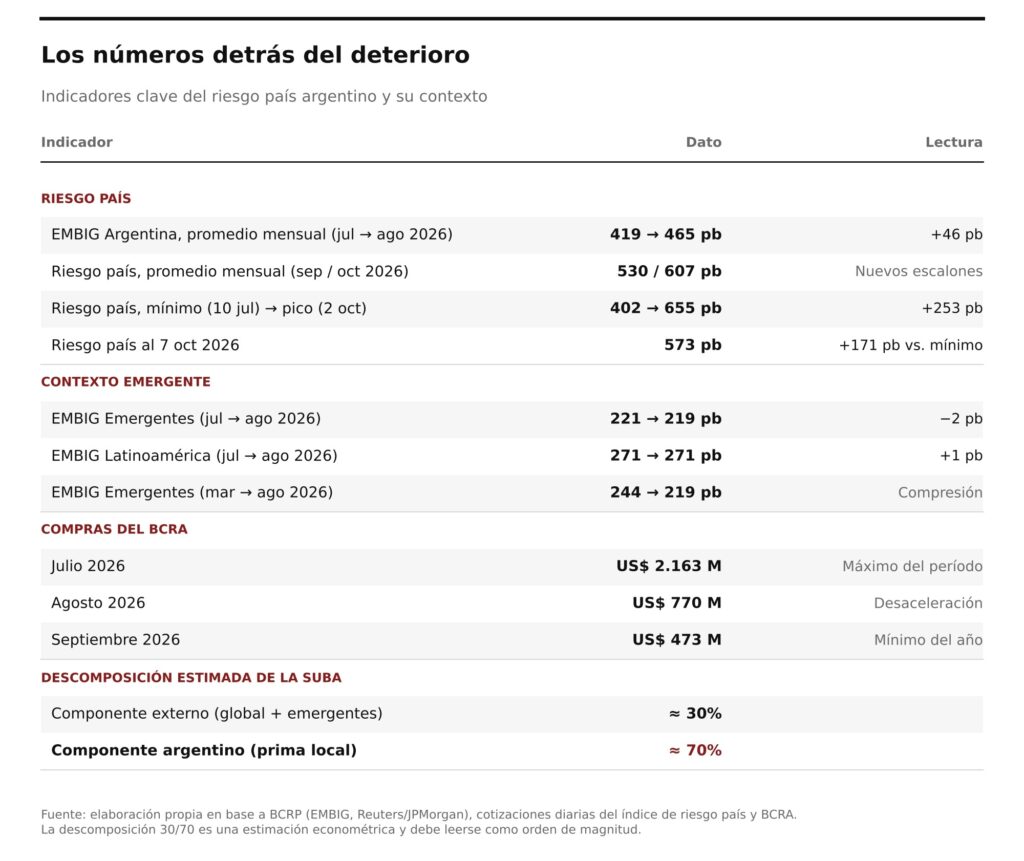
Pero la coartada tiene patas cortas. Cuando se aísla el efecto del viento externo, la conclusión incomoda: apenas alrededor de un 30% del deterioro reciente del spread argentino puede atribuirse a factores globales y al castigo generalizado a los mercados emergentes. El 70% restante es, lisa y llanamente, una prima que los inversores le cobran a la Argentina por sus propios problemas. Las cifras dan dimensión al fenómeno: desde el piso de 402 puntos básicos del 10 de julio, el indicador escaló hasta 655 puntos el 2 de octubre, una suba de 253 puntos en menos de tres meses, y aun después de la corrección de los últimos días se ubica en 573 puntos, 171 por encima de aquel mínimo.
CÓMO SE SEPARA LA PAJA DEL TRIGO
El ejercicio no es trivial, y conviene explicarlo porque de él depende toda la discusión. No alcanza con comparar la suba del riesgo argentino con la de Chile, México o Brasil y atribuir la diferencia a la Casa Rosada. Los activos de peor calificación se mueven siempre más que el resto cuando el apetito global por riesgo se retrae: tienen, en la jerga, una beta más alta. Un bono argentino no puede reaccionar como uno chileno frente al mismo shock, del mismo modo que una acción tecnológica de baja capitalización no se comporta como un bono corporativo de primera línea.
Por eso la metodología correcta consiste en estimar cuánto debería haber subido el riesgo país si solo hubieran operado los factores internacionales, tomando como referencia tanto a los soberanos latinoamericanos como a emergentes con perfiles de riesgo más parecidos al argentino, y controlando por la evolución de las tasas estadounidenses y del apetito por deuda emergente. La brecha entre ese movimiento teórico y lo que efectivamente ocurrió es la medida aproximada de la prima local. Ningún modelo puede asignar cada punto básico a una causa con precisión quirúrgica, y los resultados varían según el período y la canasta de comparación. Pero la dirección del diagnóstico es robusta.
LA PRUEBA QUE DESARMA EL RELATO
El dato más elocuente no surge de ningún modelo econométrico sino de la simple observación de las series. Según la serie EMBIG de JPMorgan que publica el Banco Central de Reserva del Perú, entre julio y agosto de 2026 el spread argentino pasó de 419 a 465 puntos básicos en promedio mensual, un salto de 46 puntos. En ese mismo lapso, el EMBIG de economías emergentes —el termómetro de la deuda emergente— no solo no subió, sino que retrocedió levemente, de 221 a 219 puntos, y el índice latinoamericano quedó prácticamente inmóvil en torno a 271. Y si se amplía la ventana, entre marzo y agosto el indicador global se comprimió desde 244 puntos. Dicho de otro modo: el mundo emergente mejoraba mientras la Argentina empeoraba.
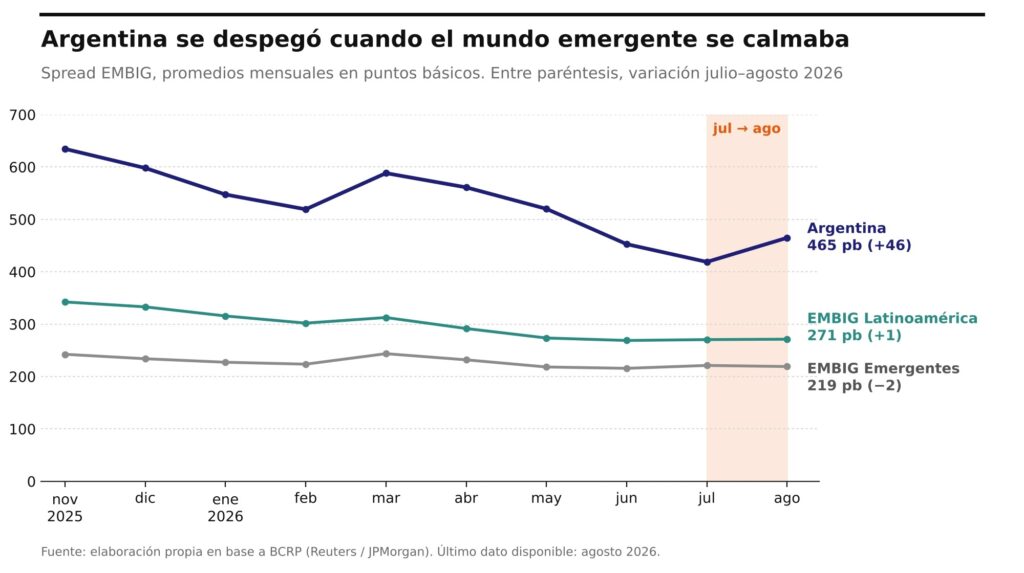
Mientras los índices emergentes se mantenían estables, el spread argentino rebotó 46 puntos en un solo mes.
Esto obliga a reformular la secuencia de los hechos. El deterioro relativo argentino no fue provocado por la turbulencia global de septiembre; ya estaba en marcha y la turbulencia simplemente lo amplificó y lo hizo visible. Septiembre cerró con un promedio de 530 puntos y en lo que va de octubre la media trepa a 607: cada mes, un escalón más arriba.
TRES CAPAS DE UN MISMO PROBLEMA
Para entender qué está pasando conviene pensar el spread argentino como un edificio de tres pisos. El primero es estrictamente global: el costo de oportunidad del dinero subió y eso encarece el financiamiento para todos. El segundo corresponde al castigo genérico a los emergentes: cuando el inversor internacional se vuelve más prudente, exige una prima extra a toda la clase de activos, aunque los fundamentos de cada país no hayan cambiado. Esos dos pisos conforman el componente externo. El tercero es el que debería preocupar al equipo económico, porque es el único que depende de decisiones domésticas.
Frente político. La imagen negativa del Presidente ronda el 60% en algunas mediciones y las encuestas de intención de voto muestran un empate técnico con alternativas de signo opuesto, como la que encarna Axel Kicillof. Para un tenedor de bonos, eso no es un dato de color: es la posibilidad concreta de un cambio de régimen económico. Y conviene no separar artificialmente lo político de lo económico. El desgaste del oficialismo es, en buena medida, el reflejo de una actividad que no termina de despegar y de un mercado laboral que no da buenas noticias.
Frente de reservas. El ritmo de acumulación del Banco Central se desinfló de manera marcada: de US$ 2.163 millones en julio a US$ 770 millones en agosto y apenas US$ 473 millones en septiembre, el registro mensual más bajo del año. El superávit fiscal es una condición necesaria para pagar, pero la deuda en dólares se cancela con dólares. Un país que ordena sus cuentas en pesos pero no logra engrosar su colchón de divisas sigue enviando una señal ambigua sobre su capacidad de repago.
Frente financiero. La vuelta a los mercados voluntarios de deuda necesita un spread que haga razonable el costo total de emitir. Cuando suben a la vez la tasa estadounidense y la prima argentina, el efecto es multiplicativo y la ventana se aleja. Sin acceso al crédito, los vencimientos deben cubrirse con reservas propias u organismos oficiales, lo que vuelve todavía más crítica la acumulación de divisas. Es un círculo que se retroalimenta: menos reservas, más riesgo; más riesgo, menos acceso; menos acceso, más presión sobre las reservas.
DÓNDE PEGA EL SPREAD
Sería un error leer el riesgo país como una variable que solo interesa a los operadores de Wall Street. El spread soberano funciona en la práctica como un piso para el costo del financiamiento de toda la economía. Ninguna empresa argentina, salvo contadas excepciones con flujos en el exterior, consigue endeudarse en dólares más barato que su propio Estado. Cada punto básico que se suma al riesgo país se traslada, con mayor o menor intensidad, a las obligaciones negociables corporativas y a la deuda de las provincias.
Para las compañías, el impacto se manifiesta en varios planos. Las emisiones que estaban en carpeta se postergan o se acortan en plazo; los proyectos de inversión que cerraban con una tasa de descuento determinada dejan de ser rentables cuando esa tasa sube; y las firmas medianas, que ya tenían un acceso restringido al crédito, quedan directamente fuera del mercado. Las provincias, por su parte, enfrentan refinanciaciones más caras justo cuando la recaudación acompaña con dificultad a una actividad débil.
El canal de las expectativas completa el cuadro. Un riesgo país en alza alimenta la cautela de quienes deben tomar decisiones de inversión real, encarece la cobertura cambiaria y vuelve más volátil el humor de los ahorristas. Ese clima, a su vez, demora la recuperación del empleo y del consumo, y termina realimentando el frente político. La micro y la macro, otra vez, se muerden la cola.
OPINIÓN: EL MUNDO NO VIENE AL RESCATE
La lectura de que un escenario internacional adverso explica solo una porción minoritaria del deterioro no debe confundirse con la idea de que el contexto global es irrelevante. Al contrario: una tasa estadounidense alta tiene un efecto doble, porque encarece el dinero de forma directa y, al mismo tiempo, vuelve a los inversores mucho más exigentes con los créditos frágiles. El shock externo es el disparador que obliga al mercado a volver a mirar debilidades locales que, en tiempos de bonanza, pasaban inadvertidas.
Ahí está el punto central de este análisis. Si la Reserva Federal recorta tasas o si vuelve el apetito por los emergentes, los bonos argentinos rebotarán y recuperarán parte del terreno perdido. Sería, sin embargo, un alivio parcial. Si la estimación es correcta, esa mejora solo atacaría un tercio del problema. Los otros dos tercios requieren trabajo propio: un programa creíble de acumulación de reservas, un sendero de financiamiento visible para los próximos vencimientos y una reducción de la incertidumbre política que el mercado hoy pone en precio.
Esperar que la marea internacional levante todos los barcos es una estrategia que la Argentina ya probó demasiadas veces. El equilibrio fiscal fue un logro indiscutible, pero dejó de ser suficiente. La pregunta que hoy formulan los inversores ya no es si el país puede ordenar sus cuentas, sino si puede generar los dólares para honrar su deuda y si ese orden sobrevivirá al calendario electoral. Mientras esas dos respuestas sigan abiertas, el riesgo país seguirá hablando más de la Argentina que del mundo.
C.P. Leonardo H. Piazza
Director de LP CONSULTING – Consultora de Economía, Finanzas y Negocios


