Los depósitos en dólares cerraron septiembre en un máximo histórico de US$ 41.911 millones —y ya superan los US$ 42.000 millones en octubre— y los plazos fijos en pesos vuelven a crecer, pero el financiamiento en moneda local al sector privado hilvanó su segundo mes de caída real. El consumo financiado retrocede, los hipotecarios son la excepción y la economía muestra una brecha cada vez más nítida entre la voluntad de ahorrar y la capacidad de endeudarse.
Una foto con dos velocidades
Los datos monetarios de septiembre dejan una imagen ambivalente. Por un lado, los agregados mostraron una expansión moderada y el ahorro dentro del sistema financiero —tanto en pesos como, sobre todo, en dólares— siguió creciendo. Por el otro, el crédito en moneda local, que debería ser el canal natural para transformar ese ahorro en consumo e inversión, volvió a retroceder en términos reales y confirmó que su recuperación todavía no logra consolidarse.
El resultado es un sistema bancario con dos velocidades: una intermediación en dólares que acelera y marca récords, y una intermediación en pesos que se estanca, con la única excepción relevante del crédito hipotecario.
El telón de fondo nominal tampoco ayuda. Según el INDEC, la inflación de septiembre fue de 1,9% mensual, apenas por encima del 1,7% de agosto, y acumula 33,4% en los últimos doce meses y 23,6% en lo que va del año. Con precios que todavía avanzan a ese ritmo, cualquier expansión nominal del crédito por debajo de la inflación se traduce en una contracción real del financiamiento.
Liquidez moderada y demanda de dinero frágil
Agregados monetarios
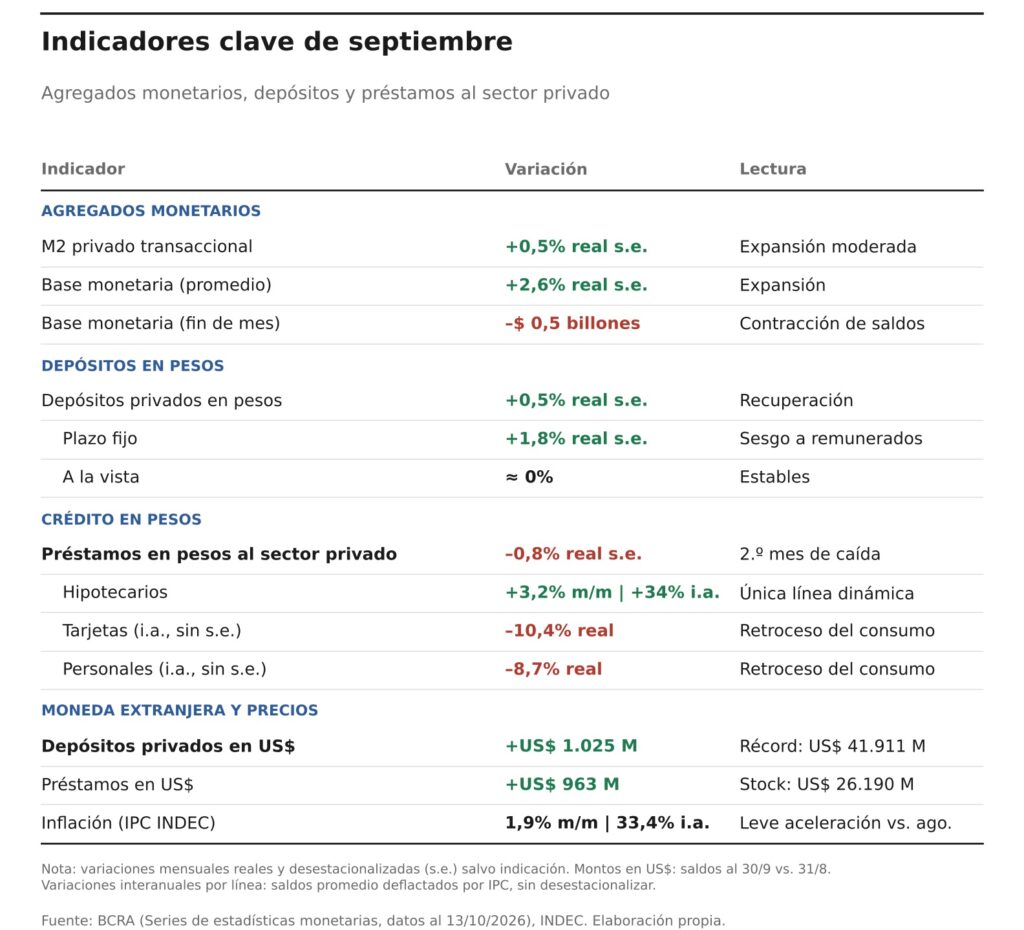
El M2 privado transaccional —la medida de dinero más vinculada a la actividad, que suma circulante y depósitos a la vista— avanzó apenas 0,5% mensual en términos reales y desestacionalizados. Es una expansión acotada, coherente con una economía donde la demanda de dinero para transacciones crece lentamente y sin un impulso claro del nivel de actividad.
La base monetaria mostró un comportamiento que exige una lectura cuidadosa. En promedio mensual creció 2,6% real s.e., pero si se comparan los saldos de fin de mes, se redujo en $ 0,5 billones. La divergencia sugiere que la liquidez se expandió durante buena parte del mes y fue absorbida hacia el cierre, ya sea por operaciones de esterilización, movimientos del Tesoro o reacomodamientos de encajes. En otras palabras, la autoridad monetaria convalidó más liquidez en el promedio, pero sin dejar un sesgo expansivo en el stock al final del período.
Lectura de fondo
Desde una perspectiva macro, la combinación es la de una política monetaria que administra la liquidez con cautela, en un contexto donde la demanda de pesos todavía no muestra la solidez necesaria para sostener una expansión del crédito. La preferencia de los ahorristas por instrumentos remunerados y, en paralelo, por el dólar dentro del sistema, revela que la moneda local sigue compitiendo en desventaja como reserva de valor, aun cuando su uso transaccional se mantiene estable.
Hogares cautelosos, bancos selectivos
Depósitos: el ahorro busca rendimiento
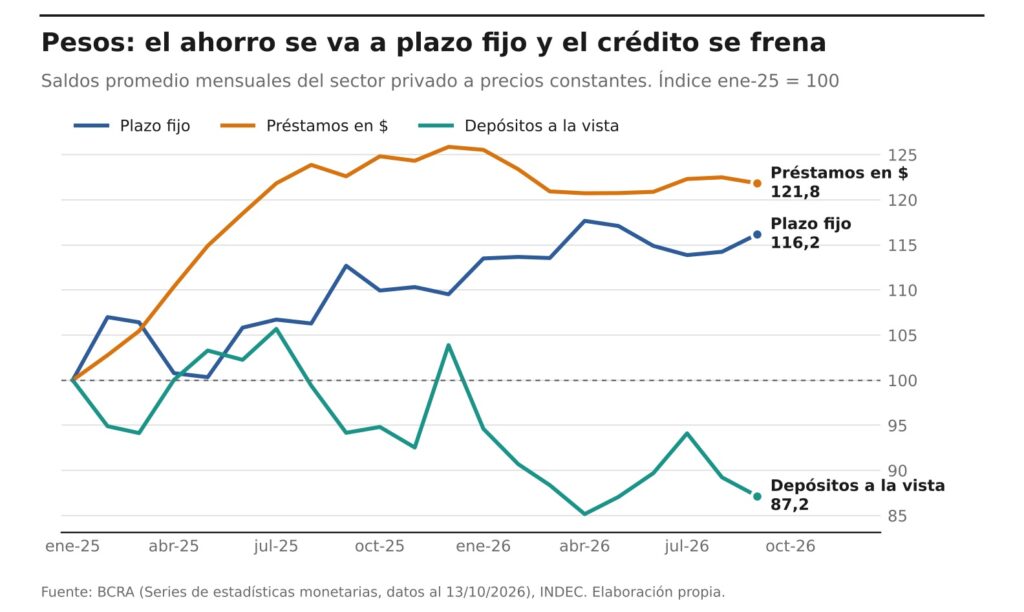
Los depósitos privados en pesos crecieron 0,5% real s.e. y revirtieron la leve caída de agosto. Pero la composición importa más que el total: la suba se explicó por los plazos fijos, que avanzaron 1,8%, mientras que las cuentas a la vista quedaron prácticamente sin cambios.
Esta recomposición hacia instrumentos remunerados tiene dos implicancias. Para los ahorristas, indica que las tasas pasivas resultan lo suficientemente atractivas como para inmovilizar fondos. Para los bancos, implica un fondeo más caro: cada peso que migra desde la cuenta a la vista hacia el plazo fijo eleva el costo promedio de captación, lo que presiona sobre las tasas activas y, en consecuencia, sobre la demanda de crédito.
La perspectiva de más largo plazo confirma la tendencia. Medidos a precios constantes, los plazos fijos del sector privado se ubican hoy un 16% por encima de enero de 2025, mientras que los depósitos transaccionales (cuenta corriente y caja de ahorro) quedaron un 13% por debajo. El crédito en pesos, que lideró la expansión durante 2025, alcanzó su techo a fines de ese año y desde entonces se mueve lateralmente.
GRÁFICO 1
Crédito en pesos: el consumo financiado pierde tracción
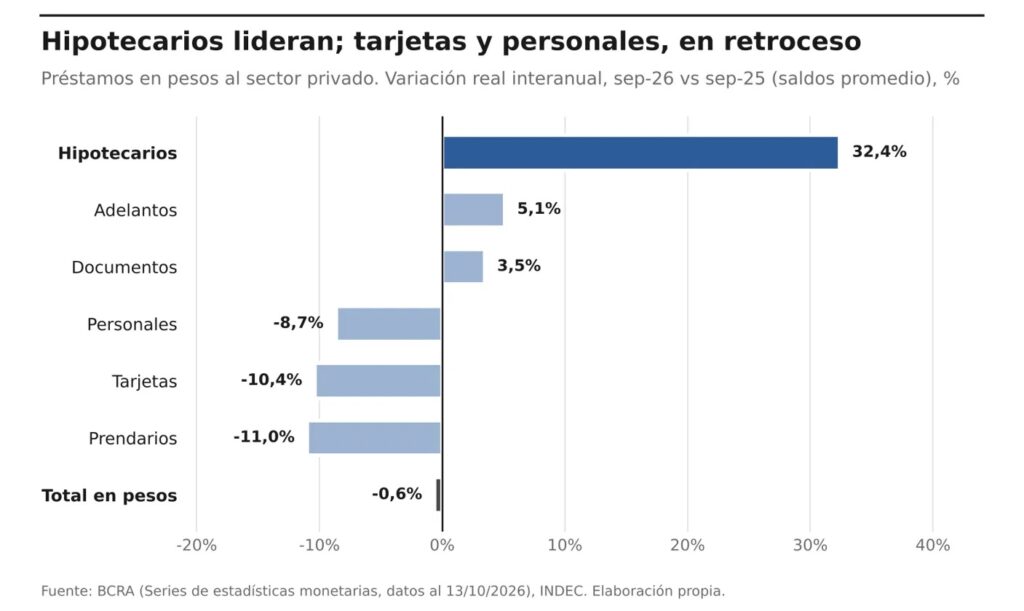
Los préstamos en pesos al sector privado cayeron 0,8% real s.e. y acumularon dos meses consecutivos de contracción. La baja se concentró en las líneas de consumo —tarjetas de crédito y préstamos personales— y en los adelantos en cuenta corriente a empresas.
El patrón es elocuente. Por el lado de la demanda, los hogares aparecen más cautelosos para tomar deuda de corto plazo, en un escenario donde el ingreso disponible no termina de recuperarse con fuerza y el costo financiero sigue siendo elevado. Por el lado de la oferta, las entidades tienden a volverse más selectivas en el segmento de consumo, que es el más sensible al deterioro de la capacidad de pago. La caída de los adelantos, a su vez, refleja que las empresas también moderan el uso de financiamiento de capital de trabajo, lo que puede leerse como una señal de menor dinamismo en la actividad cotidiana de las firmas.
Hipotecarios: la excepción que confirma una tendencia de largo plazo
En contraste con el resto de la cartera, los créditos hipotecarios mantuvieron un crecimiento sostenido: subieron 3,2% real en el mes y 34% interanual. Se trata de un segmento que parte de una base muy reducida y que responde a decisiones de horizonte largo, menos condicionadas por la coyuntura mensual. Su dinamismo muestra que, cuando existe un producto de largo plazo con condiciones accesibles, la demanda responde. Sin embargo, por su peso todavía acotado dentro del stock total, no alcanza para compensar la retracción del crédito al consumo.
La comparación interanual pone en números esa divergencia. Frente a septiembre de 2025 y en términos reales, los hipotecarios crecen más de 30%, los adelantos y documentos muestran subas moderadas (5,1% y 3,5%), mientras que tarjetas (–10,4%), personales (–8,7%) y prendarios (–11,0%) retroceden con fuerza. El saldo total en pesos queda prácticamente sin cambios (–0,6%): un año entero sin crecimiento real del crédito.
GRÁFICO 2
Moneda extranjera: el sistema se dolariza en clave de récord
Mientras el crédito en pesos retrocede, el segmento en dólares acelera. Los depósitos privados en moneda extranjera aumentaron US$ 1.025 millones en septiembre y cerraron el mes en un máximo histórico de US$ 41.911 millones, con una suba cercana al 2,5% mensual. La tendencia se mantuvo en octubre: al día 7 el stock ya alcanzaba US$ 42.179 millones, un nuevo récord. Los préstamos en dólares crecieron US$ 963 millones, hasta US$ 26.190 millones, un avance de aproximadamente 3,8% mensual.
En la comparación interanual, el salto es aún más visible: los depósitos en dólares suman casi US$ 8.000 millones más que hace un año (+23,5%), y los préstamos en moneda extranjera crecieron US$ 7.300 millones (+38,7%), a un ritmo que supera al de la captación.
GRÁFICO 3
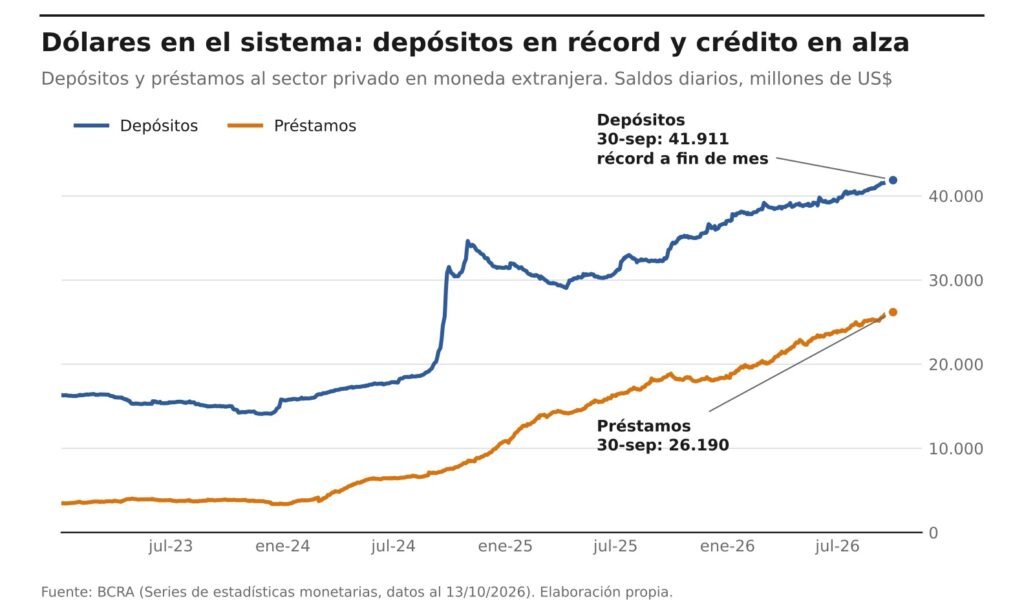
Dos lecturas se desprenden de estos números. En primer lugar, la confianza en el sistema bancario como resguardo del ahorro en dólares es alta: los ahorristas eligen mantener sus divisas dentro de los bancos y no fuera del circuito formal. En segundo lugar, prácticamente cada dólar adicional captado se canalizó a crédito, lo que lleva la relación entre préstamos y depósitos en moneda extranjera a alrededor del 62%. Este financiamiento, orientado mayormente a empresas con ingresos en divisas, se convierte en un canal relevante para el sector exportador y para la inversión productiva.
La contracara es la profundización de la brecha de monedas: el sistema financiero crece en dólares y se achica, en términos reales, en pesos. Esa asimetría refleja, en última instancia, las dificultades persistentes de la moneda local para consolidarse como unidad de ahorro y de financiamiento de mediano plazo.
Indicadores clave del mes
Qué mirar en los próximos meses
-
Tasas activas y costo de fondeo. Si el traspaso hacia plazos fijos continúa, la presión sobre el costo de captación podría limitar una baja de las tasas de préstamos, condición necesaria para reactivar el consumo financiado.
-
Calidad de cartera. La evolución de la morosidad en tarjetas y préstamos personales será determinante para que los bancos vuelvan a expandir la oferta en este segmento.
-
Ingresos reales. Una recuperación sostenida del salario real es la condición de fondo para que los hogares retomen la demanda de crédito sin comprometer su capacidad de pago.
-
Sostenibilidad del boom hipotecario. El segmento muestra el potencial del crédito de largo plazo; su continuidad dependerá de la estabilidad de las condiciones financieras y del marco regulatorio.
-
Dinámica en dólares. El crecimiento de depósitos y préstamos en moneda extranjera seguirá siendo un termómetro de la confianza en el sistema y del financiamiento al sector transable.
Conclusión
Septiembre confirma que el sistema financiero argentino no tiene un problema de ahorro, sino de transformación de ese ahorro en crédito en moneda local. Los depósitos crecen, los dólares baten récords y los hipotecarios avanzan, pero el corazón del financiamiento en pesos —el consumo y el capital de trabajo— sigue sin encontrar piso. Hasta que se alineen tasas más bajas, ingresos en recuperación y una mayor confianza en el peso como reserva de valor, el crédito difícilmente se convierta en el motor de la actividad que la economía necesita.
C.P. Leonardo H. Piazza
Director de LP CONSULTING – Consultora de Economía, Finanzas y Negocios


