En la licitación del 14 de octubre el Gobierno consiguió un rollover del 136%: no solo renovó todos los vencimientos, sino que se llevó $1,76 billones extra de la plaza. Detrás del número récord hay una señal más profunda: los inversores le prestan, pero cada vez más con seguro contra inflación, tasas y dólar. Qué significa para la macro, para las empresas y para tu bolsillo.
Cuando una persona tiene que pagar una cuota de la tarjeta, lo normal es que busque la plata justa para cubrirla. El Tesoro Nacional hizo algo distinto: tenía que devolver $4,85 billones a quienes le habían prestado y salió al mercado a pedir prestado de nuevo. Recibió ofertas por $9,49 billones —casi el doble de lo que necesitaba— y decidió quedarse con $6,61 billones. Es decir, por cada $100 que vencían, consiguió $136.
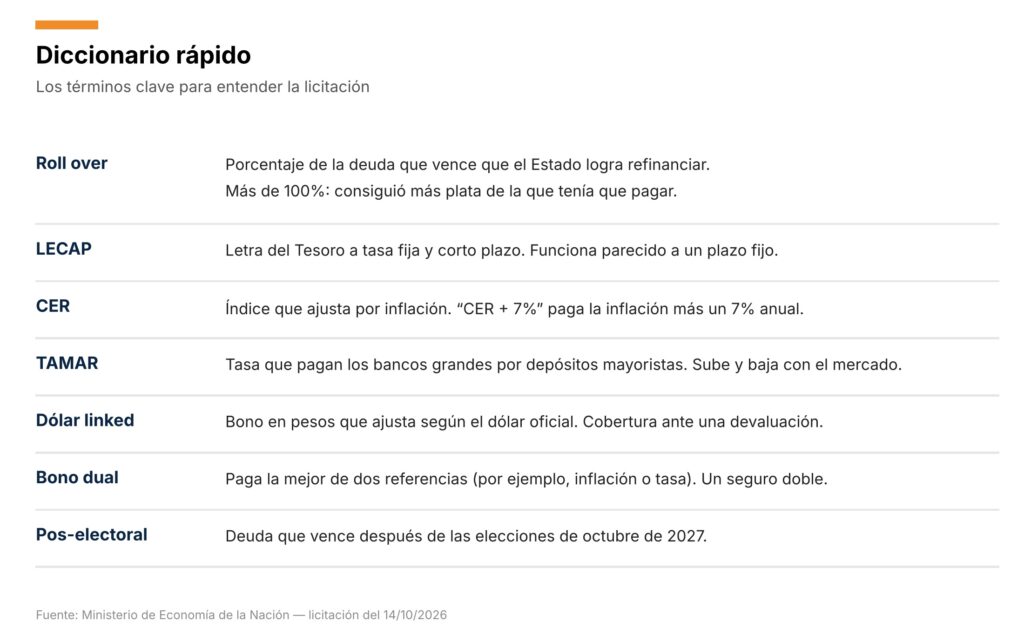
En la jerga financiera eso se llama “roll over” (renovación) y un número por encima del 100% indica que el mercado no solo aceptó seguir financiando al Estado, sino que estuvo dispuesto a darle más. Para un país que durante años vivió con miedo a no poder refinanciar su deuda en pesos, el dato no es menor. Pero, como casi todo en la economía argentina, la letra chica importa tanto como el titular.
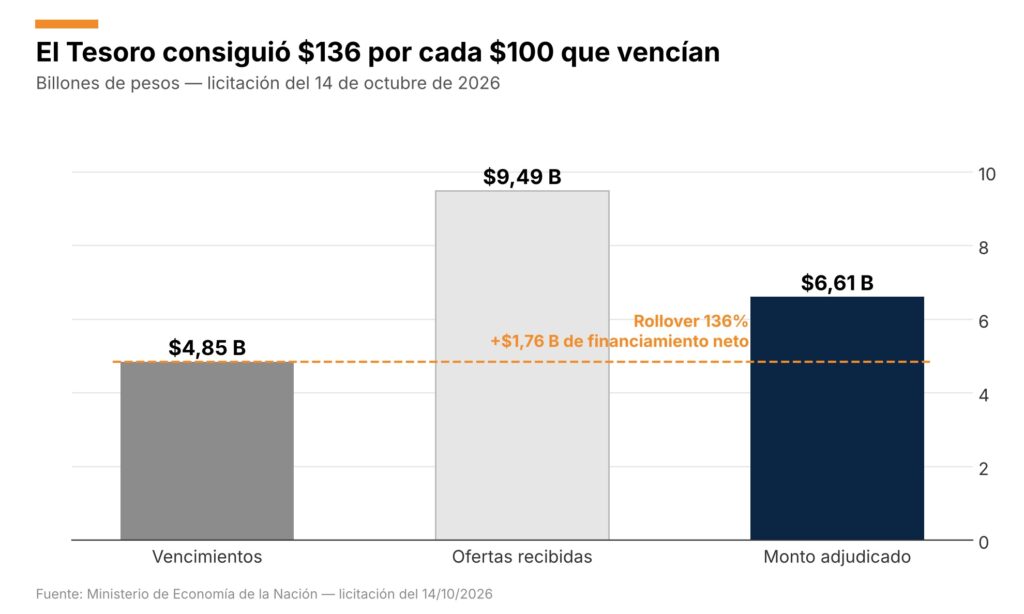
LOS NÚMEROS DE LA LICITACIÓN
El Ministerio de Economía colocó cuatro instrumentos distintos. Cada uno le paga al inversor de una forma diferente, y esa diferencia es la clave para entender qué está pensando el mercado:
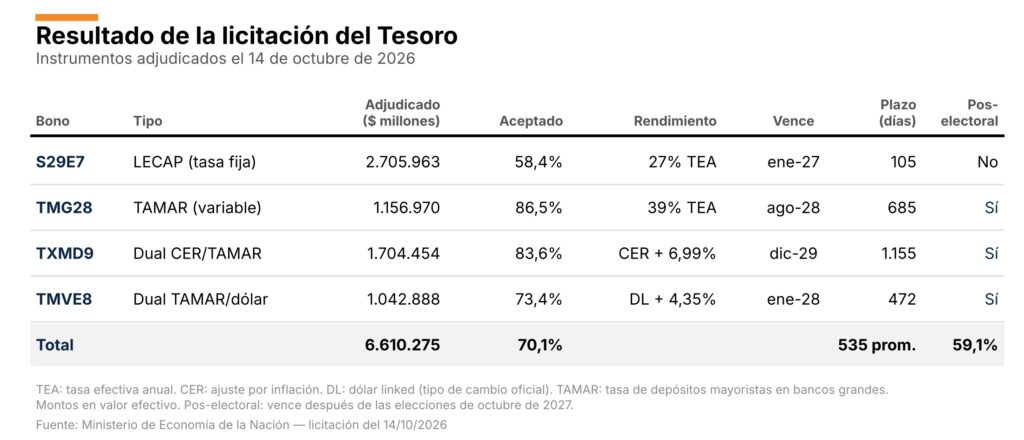
Un detalle técnico aclara la foto: el Gobierno rechazó cerca del 30% de las ofertas. No tomó todo lo que le ofrecían porque muchos inversores pedían tasas más altas de las que estaba dispuesto a convalidar. Es una señal de que el Tesoro hoy tiene margen para elegir a qué precio se endeuda, algo impensado en otras épocas.
QUÉ COMPRÓ EL MERCADO, EXPLICADO EN SIMPLE
-
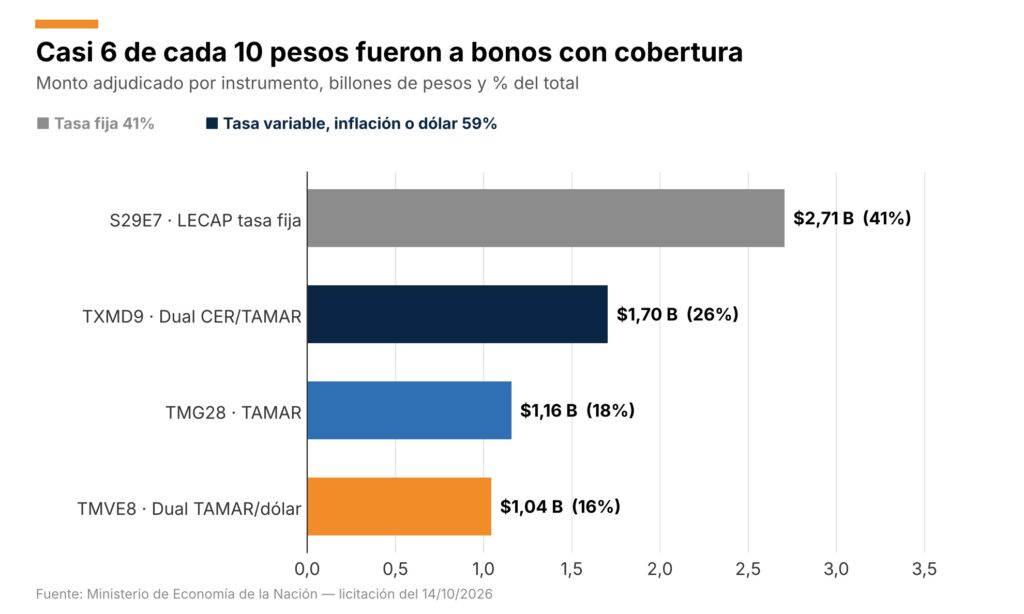
LECAP S29E7 (tasa fija, enero 2027): fue la estrella, con el 41% del total. Es como un plazo fijo de 105 días que paga 27% anual. Quien la compra apuesta a que la inflación y las tasas sigan bajando. Si eso pasa, gana; si las tasas suben, pierde valor antes de cobrar.
-
TMG28 (tasa variable TAMAR, agosto 2028): paga lo que paguen los bancos a los grandes depositantes. Es la opción de quien cree que las tasas pueden mantenerse altas por un tiempo y no quiere quedar “clavado” a una tasa fija. La adjudicación equivalió a un 39% anual, el rendimiento más alto de la jornada.
-
TXMD9 (dual inflación/tasa, diciembre 2029): el bono más largo: más de tres años. Paga inflación más 6,99% anual, con una pata alternativa atada a tasa. Es un seguro doble: protege si vuelve la inflación y también si suben las tasas. Que se haya colocado $1,7 billones a ese plazo habla de confianza en el largo plazo, pero también de que el mercado exige cobertura para quedarse.
-
TMVE8 (dual tasa/dólar, enero 2028): ajusta por el dólar oficial más 4,35%. Es la cobertura cambiaria. Quien lo compra quiere protegerse de una devaluación sin salir del peso. Ojo: sigue al tipo de cambio oficial, no al MEP ni al blue.
QUÉ CAMBIA PARA LA ECONOMÍA DEL PAÍS
-
El Tesoro funcionó como “aspiradora” de pesos. Al tomar $1,76 billones más de lo que pagaba, el Gobierno sacó esos pesos de circulación. Menos pesos dando vueltas en la plaza significa menos presión potencial sobre los precios y sobre el dólar. Es una herramienta antiinflacionaria indirecta: el Estado absorbe liquidez sin que tenga que hacerlo el Banco Central con emisión de sus propias letras.
-
Se despejó parte del “muro” preelectoral. Este es probablemente el dato más estratégico de toda la licitación. El 59,1% de lo adjudicado vence después de las elecciones de 2027. Tres de los cuatro bonos vencen en 2028 o 2029. En términos políticos y financieros, el Gobierno se compró tranquilidad: reduce la cantidad de deuda que tendrá que renovar en plena campaña, cuando históricamente el mercado se pone nervioso y exige tasas más altas. El plazo promedio de lo colocado fue de 535 días, casi año y medio.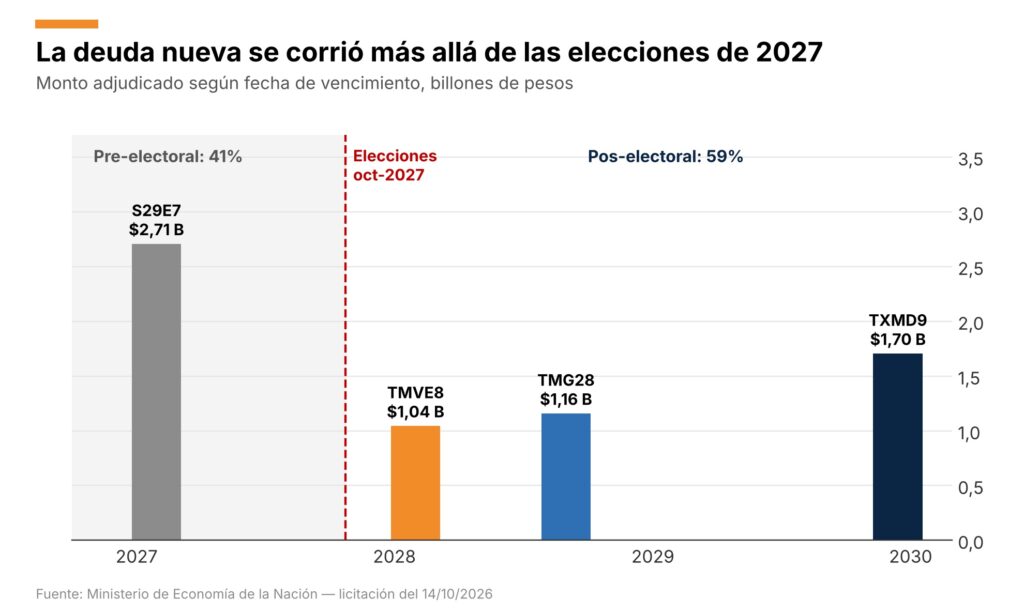
-
La confianza viene con condiciones. Que casi seis de cada diez pesos se hayan ido a bonos con ajuste por inflación, por tasa variable o por dólar es una pista sobre el humor del mercado. Los inversores están dispuestos a prestarle al Estado a largo plazo, sí, pero no a ciegas: piden protección por si algo sale mal. Es una confianza prudente, no una confianza plena.
-
El costo fiscal se patea hacia adelante. Estirar plazos tiene una contracara. Los bonos atados a inflación, tasa o dólar tienen un costo final incierto: si la inflación repunta o el peso se devalúa, el Estado pagará más. Y aunque la deuda en pesos se renueve con éxito, sigue creciendo. Se gana tiempo, pero ese tiempo hay que aprovecharlo para que la economía crezca más rápido que la deuda.
-
La tasa fija marca el pulso de la desinflación. Que la mayor porción individual se haya colocado a tasa fija del 27% anual indica que una parte importante del mercado espera que la inflación siga moderándose en los próximos meses. Si esa expectativa se cumple, la tasa real (lo que se gana por encima de la inflación) resulta atractiva para el inversor y costosa para el Estado; si no se cumple, el Tesoro se habrá endeudado barato.
CÓMO LLEGA ESTO A TU BOLSILLO
Plazos fijos y ahorro. Cuando el Tesoro convalida tasas como las de esta licitación, fija un piso de referencia para todo el sistema. Los bancos compiten con el Estado por el ahorro de la gente: si los bonos públicos pagan bien, los plazos fijos tienden a acompañar. Para el pequeño ahorrista, la noticia es que existen alternativas en pesos con rendimientos que, en un contexto de inflación a la baja, pueden ganarle a la suba de precios.
Crédito para familias y pymes. Acá aparece la cara menos amable. Cada peso que los bancos y fondos le prestan al Estado es un peso que no se presta a empresas ni a familias. Con un rollover del 136%, el Tesoro se quedó con una porción mayor de la liquidez disponible. Si esto se repite, el crédito privado —hipotecas, préstamos personales, capital de trabajo para pymes— puede encarecerse o volverse más escaso. Es lo que los economistas llaman “efecto desplazamiento”.
Empresas y planificación. Para las compañías, la existencia de bonos a 2028 y 2029 es una buena noticia: empieza a armarse una curva de tasas en pesos a varios años, que sirve de referencia para fijar precios, negociar contratos y evaluar inversiones. Y los instrumentos dólar linked ofrecen a importadores y exportadores una manera de cubrirse del riesgo cambiario sin comprar dólares.
El dólar. Menos pesos en la calle y más inversores dispuestos a quedarse en moneda local son, en principio, factores que ayudan a la estabilidad cambiaria. Pero la demanda de bonos atados al dólar oficial recuerda que el mercado no descarta movimientos del tipo de cambio en el horizonte.
CONCLUSIÓN: UNA VICTORIA CON LETRA CHICA
La licitación del 14 de octubre dejó un resultado contundente: el Tesoro no tuvo problemas para refinanciarse, eligió qué ofertas aceptar, absorbió pesos de la economía y estiró sus vencimientos más allá del calendario electoral. Son todas señales de un Estado que hoy tiene acceso fluido al mercado en moneda local.
Pero el mercado también habló con claridad a través de lo que eligió comprar. Presta, sí, aunque mayoritariamente con cobertura. Esa es la verdadera foto: una confianza que existe pero que todavía no se anima a ir sin red. El desafío para el Gobierno será convertir el tiempo ganado en crecimiento, baja sostenida de la inflación y más crédito para el sector privado. Porque refinanciar la deuda es necesario, pero no alcanza: la deuda que hoy se patea hacia 2028 y 2029 también, algún día, vence.
C.P. Leonardo H. Piazza
Director de LP CONSULTING – Consultora de Economía, Finanzas y Negocios


