El índice de salarios del INDEC subió 2,7% en agosto contra una inflación de 1,7% y acumula una ganancia real de 3,1% en 2026. Pero la mejora está traccionada por los trabajadores informales, los que cobran "en negro", cuyo dato se mide con cinco meses de rezago. Los asalariados privados registrados y los estatales siguen entre 2,3% y 2,5% por debajo de agosto de 2025. Esa brecha condiciona la recuperación del consumo y expone las tensiones entre desinflación, ajuste fiscal y competitividad de las empresas.
Los salarios volvieron a correr por delante de los precios. Según el Índice de salarios del INDEC, en agosto de 2026 los ingresos aumentaron 2,7% mensual, un punto por encima de la variación del Índice de Precios al Consumidor (1,7%). En términos reales, es decir, una vez descontada la inflación, el salario promedio compró alrededor de 1,0% más de bienes y servicios que en julio.
La foto de mediano plazo también es positiva a nivel agregado. En los últimos doce meses los salarios crecieron 35,6% nominal, lo que implica una mejora real de 1,5%. Entre diciembre de 2025 y agosto de 2026 acumulan una suba de 25,1%, por encima del 21,3% que avanzaron los precios, con una ganancia de poder adquisitivo del 3,1%.
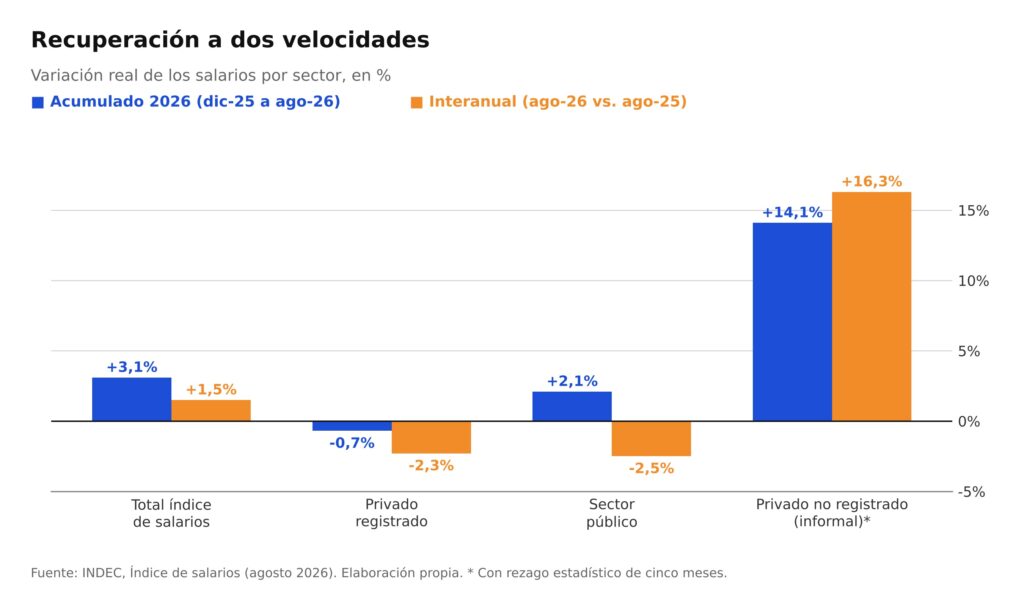
Sin embargo, el promedio general es engañoso. Al desagregar el índice por tipo de inserción laboral aparece una recuperación a dos velocidades: un segmento informal (los trabajadores "en negro") que mejora con fuerza, aunque medido con retraso, y un segmento formal que recién empieza a recortar la pérdida acumulada.
Gráfico 1. Variación real de los salarios por sector, acumulada en 2026 e interanual.
Dónde está la mejora y dónde no
Privados registrados: tres meses de recuperación que todavía no alcanzan
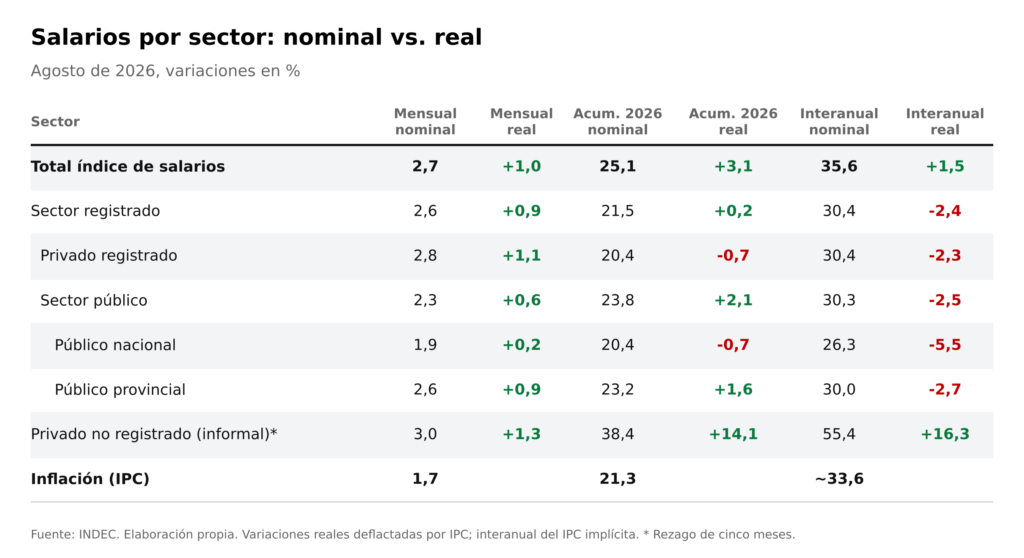
Los asalariados del sector privado formal, con recibo de sueldo, aportes y convenio colectivo, registraron un aumento nominal de 2,8% en agosto, equivalente a una mejora real de 1,1%. Es el tercer mes consecutivo de ganancia real y, además, muestra una aceleración de la dinámica nominal: 1,9% en junio, 2,3% en julio y 2,8% en agosto. La serie de 2026 sugiere que la ronda de paritarias de mitad de año fue más generosa que la del primer trimestre (1,6% en febrero), con un pico de 4,0% en abril asociado a la concentración de acuerdos.
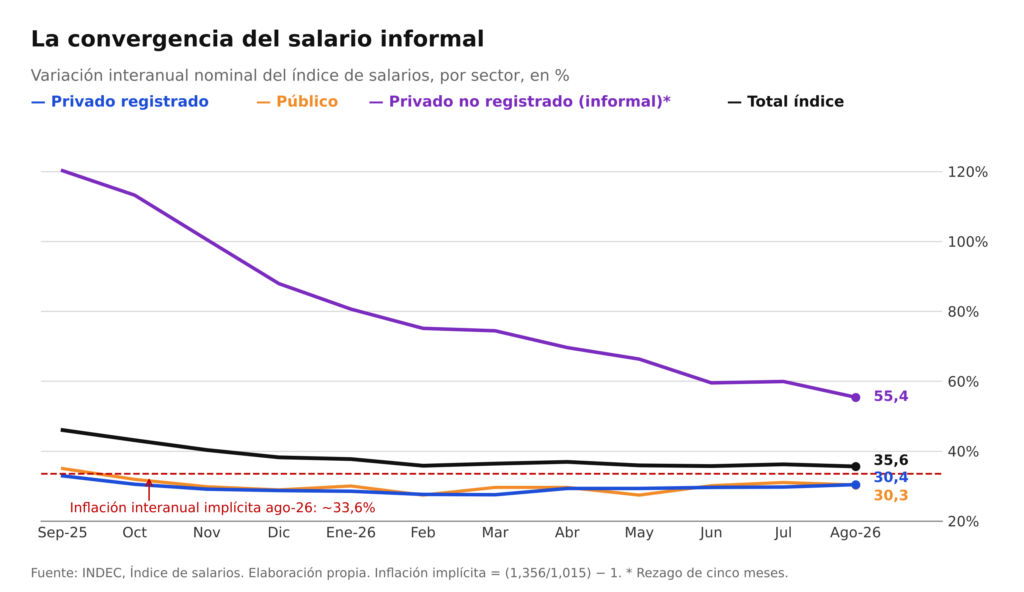
Aun así, el nivel real todavía no se recompuso. En el acumulado del año suben 20,4% nominal, por debajo de la inflación, y se ubican 0,7% por debajo de diciembre de 2025. En la comparación interanual la caída es del 2,3%. La brecha entre la variación interanual de los salarios (30,4%) y la de los precios (en torno a 33,6%, implícita en los datos del INDEC) se viene estrechando, pero sigue siendo negativa en unos tres puntos porcentuales.
Sector público: mejora en el año, con fuerte dispersión entre jurisdicciones
Los salarios estatales aumentaron 2,3% en agosto (0,6% real) y acumulan 23,8% en el año, una ganancia real de 2,1% frente a diciembre. No obstante, permanecen 2,5% por debajo de agosto de 2025.
La apertura por jurisdicción es reveladora. Los salarios del subsector público nacional subieron 1,9% en el mes y 20,4% en el año, por debajo de la inflación (-0,7% real), con una caída real interanual estimada en torno al 5,5%. Los provinciales, en cambio, avanzaron 2,6% mensual y 23,2% en el año (+1,6% real), aunque también quedan cerca de 2,7% debajo de un año atrás. La masa salarial nacional sigue funcionando como una de las principales variables de ajuste del gasto.
Cuadro 1. Variaciones nominales y reales por sector y subsector. Las variaciones reales son estimaciones propias deflactadas por el IPC.
Trabajadores informales: el motor del promedio, con letra chica
El INDEC llama asalariados privados no registrados a quienes trabajan en relación de dependencia para un empleador privado pero "en negro": sin recibo de sueldo, sin aportes jubilatorios, sin obra social, sin vacaciones pagas ni aguinaldo garantizado y por fuera de los convenios colectivos. Es el caso, por ejemplo, de muchos empleados de comercios pequeños, talleres, la construcción, la gastronomía o el servicio doméstico no declarado. Como no figuran en los registros oficiales, sus ingresos se relevan a través de la Encuesta Permanente de Hogares, que pregunta directamente a las familias.
Este es el componente que más tracciona el índice general: sus salarios suben 3,0% en el mes y acumulan una mejora real de 14,1% en 2026 y de 16,3% interanual. Dos advertencias técnicas son relevantes. Primero, el indicador tiene un rezago de cinco meses: el dato publicado para agosto refleja en realidad la dinámica de varios meses antes, cuando la inflación de referencia era distinta. Segundo, su variación interanual nominal viene desacelerándose con rapidez, de 120,2% en septiembre de 2025 a 55,4% en agosto de 2026. Eso anticipa que su aporte al índice general será cada vez menor.
En otras palabras, la mejora del promedio descansa sobre un componente que se mide con retraso y que ya está convergiendo hacia la dinámica del resto. No es un buen termómetro del poder de compra actual del conjunto de los trabajadores.
Gráfico 2. Variación interanual nominal por sector frente a la inflación interanual implícita.
La desinflación, y no los aumentos, explican la mejora del salario
A nuestro juicio, el principal motor de la mejora real no es una aceleración de los salarios nominales sino la desinflación. Con una inflación mensual que en agosto bajó a 1,7% (frente a un promedio cercano a 2,4% en lo que va del año), los ajustes nominales que antes apenas empataban hoy alcanzan para generar ganancias reales. Es un mecanismo genuino, pero frágil: depende de que el sendero de precios se mantenga, y cualquier repunte, por ejemplo por un salto cambiario o por correcciones de tarifas reguladas, erosionaría rápidamente la mejora.
Desde el punto de vista de la demanda agregada, lo relevante no es el promedio sino la masa salarial formal, que es la que sostiene el consumo masivo, el acceso al crédito y la recaudación de la seguridad social. Con los salarios privados registrados y públicos todavía entre 2,3% y 2,5% por debajo de un año atrás en términos reales, el ingreso disponible de los hogares formales sigue sin recomponerse. Por eso esperamos una recuperación del consumo gradual y heterogéneo, más visible en bienes durables financiados y en segmentos de ingresos medios-altos que en el consumo masivo.
En el plano fiscal, el comportamiento de los salarios nacionales, con una caída real interanual cercana al 5,5%, confirma que la contención del gasto en personal sigue siendo un pilar del equilibrio de las cuentas públicas. Es una estrategia eficaz en el corto plazo, pero tiene límites: la compresión prolongada del salario estatal deteriora la calidad de la gestión y genera presiones que suelen resolverse con recomposiciones abruptas.
Finalmente, en materia de coordinación de expectativas, la aceleración reciente de los salarios privados registrados (2,8% en agosto, por encima de la inflación) es una señal a monitorear. Si se interpreta como recuperación del terreno perdido, es compatible con la desinflación. Si, en cambio, se transforma en una pauta de ajustes superiores a la inflación esperada sin respaldo en productividad, podría poner un piso más alto a los precios, sobre todo en servicios, donde el costo laboral tiene mayor peso.
En síntesis: la recuperación real es una buena noticia, pero todavía no es una tendencia consolidada. Para que se transforme en motor del crecimiento requiere desinflación sostenida, estabilidad cambiaria y una recomposición del salario formal que no comprometa las metas fiscales.
Empresas con márgenes ajustados y hogares que todavía pagan deudas
Cuánto pueden pagar las empresas
Desde la óptica de las firmas, la suba real del salario formal implica un aumento del costo laboral unitario en un contexto de demanda que todavía no se recupera plenamente. La capacidad de convalidar aumentos difiere mucho entre sectores. Los transables con mayor productividad o con precios internacionales (energía, minería, agroindustria) tienen más margen. Las actividades mano de obra intensiva orientadas al mercado interno, como comercio, textil o pymes industriales, enfrentan una compresión de márgenes, porque no pueden trasladar costos a precios sin perder ventas.
Esa heterogeneidad explica también la persistencia de la informalidad: cuando el costo de registrar un trabajador crece más rápido que la productividad, una parte de las empresas, en especial las más pequeñas, opta por esquemas no registrados. Desde nuestra perspectiva, una mejora sostenida del salario formal requiere ganancias de productividad y una reducción del costo no salarial del empleo registrado, no solo paritarias.
Qué pasa en el bolsillo de cada familia
Para los hogares, el índice de salarios es solo una parte de la historia. El poder de compra efectivo depende de la canasta de cada familia: los hogares con mayor peso de servicios regulados (transporte, energía, alquileres, prepagas) pueden percibir una mejora menor a la que muestra el IPC promedio. A eso se suma que muchos hogares formales recurrieron al crédito y a las tarjetas para sostener el consumo durante la etapa de caída real. Parte de la mejora salarial se destina entonces a cancelar deudas y no a nuevo consumo, lo que modera el impacto de corto plazo sobre la actividad.
Por último, la recuperación más fuerte de los trabajadores informales, aun con las salvedades estadísticas, es relevante en términos distributivos: se trata de quienes tienen menores ingresos y mayor vulnerabilidad, cuyo gasto se destina casi íntegramente a bienes de primera necesidad.
El año perdido todavía no se recuperó
Nuestro escenario base para los próximos meses contempla ganancias reales moderadas del salario registrado, del orden de medio punto a un punto mensual, siempre que la inflación se mantenga en niveles cercanos a los actuales. Con ese ritmo, los salarios privados formales podrían recuperar el nivel real de diciembre de 2025 en el corto plazo, pero necesitarían varios meses más para volver a los niveles de un año atrás.
Los principales riesgos son tres: un repunte inflacionario que licúe la mejora, una desaceleración de la actividad que limite la capacidad de las empresas para convalidar aumentos, y la continuidad del ajuste sobre el salario público nacional. Mientras la brecha interanual del salario formal no se cierre, hablar de una reactivación sostenida del consumo será prematuro. Los salarios le ganan a la inflación, pero todavía no le ganaron al año perdido.
C.P. Leonardo H. Piazza
Director de LP CONSULTING – Consultora de Economía, Finanzas y Negocios


