La industria creció 0,7% mensual y la construcción 7,8% en septiembre, según el INDEC. Sin embargo, ambos sectores cerraron el tercer trimestre por debajo del segundo (-3,2% y -2,0%), con la manufactura todavía en terreno interanual negativo y un mapa sectorial que expone el costo del ajuste sobre los bienes de capital y los durables de consumo.
Los informes del INDEC difundidos el 6 de noviembre trajeron una mejora en la foto de septiembre. El índice de producción industrial manufacturero (IPI) avanzó 0,7% mensual en su serie desestacionalizada y acumuló dos meses consecutivos de recuperación tras el desplome de julio (-5,4%). En paralelo, el indicador sintético de la actividad de la construcción (ISAC) saltó 7,8% mensual, dejando atrás las caídas de junio (-4,9%) y julio (-3,8%).
Leídos en su contexto, sin embargo, los números describen un rebote técnico más que un cambio de tendencia. El repunte no alcanzó para compensar la contracción de mitad de año: el nivel promedio del tercer trimestre resultó 3,2% inferior al del segundo en la industria y 2,0% inferior en la construcción. Las series de tendencia-ciclo, que filtran el ruido mensual, confirman el diagnóstico: la industrial cae 0,4% mensual y la de la construcción se mantiene plana.
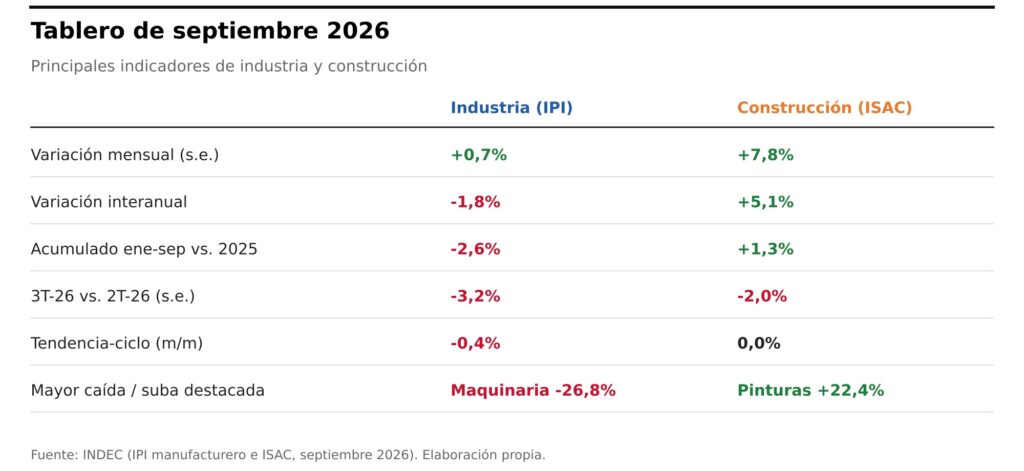
Tabla 1. Principales indicadores de septiembre de 2026.
Industria: un repunte que no repara el daño de julio
En la comparación interanual, la manufactura retrocedió 1,8% en septiembre y acumula una contracción de 2,6% en los primeros nueve meses del año. Con la mejora de agosto y septiembre, el IPI desestacionalizado recuperó apenas tres de los más de seis puntos perdidos en julio y se ubica todavía unos 2,5 puntos porcentuales por debajo del nivel de junio.
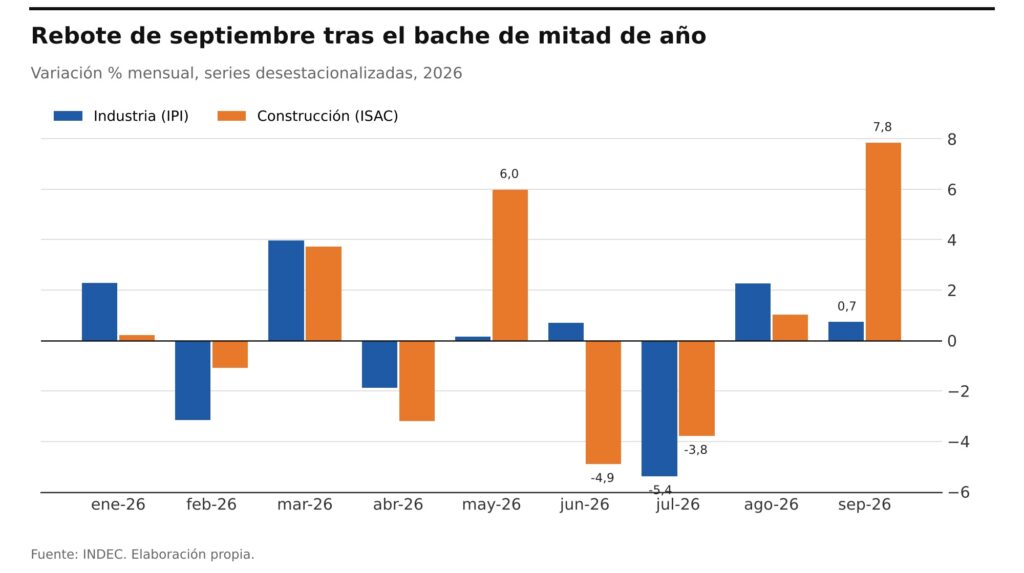
Gráfico 1. Variación mensual desestacionalizada de la industria y la construcción en 2026.
La lectura trimestral es la más elocuente. El tercer trimestre marca la caída más profunda de la industria desde el primer trimestre de 2024 y se produce después de un primer semestre que ya mostraba estancamiento. En la construcción, el retroceso de 2,0% interrumpe dos trimestres consecutivos de mejora moderada.
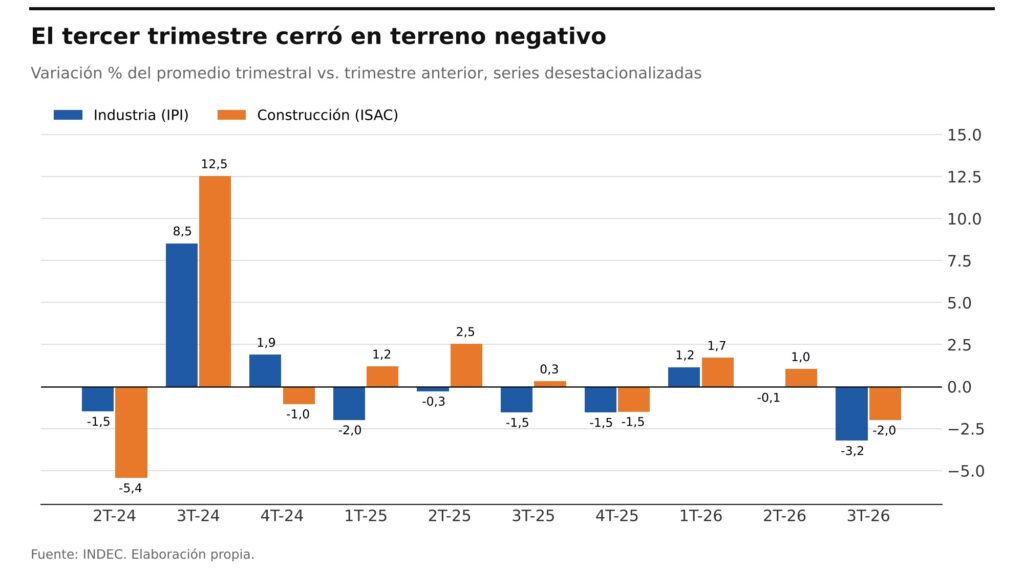
Gráfico 2. Variación del promedio trimestral desestacionalizado respecto del trimestre previo.
Mapa sectorial: la crisis se concentra en bienes de capital y durables
La heterogeneidad es la característica central del dato industrial. Maquinaria y equipo se hundió 26,8% interanual y otros equipos, aparatos e instrumentos, 22,0%. Solo esas dos divisiones restaron 2,4 puntos porcentuales al nivel general, más que toda la caída del índice. Dentro de ellas, la maquinaria agrícola se desplomó 45,4% (menor producción de tractores, cosechadoras, sembradoras y pulverizadoras), los aparatos de uso doméstico cayeron 23,6% (heladeras, freezers y lavarropas) y la electrónica de consumo, 38,9%, por la menor fabricación de celulares y televisores.
En el sector automotor, la división cayó 3,5% y la fabricación de vehículos, 11,9%. Según ADEFA, citada por el INDEC, las ventas a concesionarios de unidades nacionales bajaron 28,3% interanual, mientras que las exportaciones de autos y utilitarios crecieron 6,8%, traccionadas por Perú, Colombia y Chile. Textiles, confecciones y calzado completan el cuadro de los sectores expuestos a la competencia importada y a un consumo interno débil.
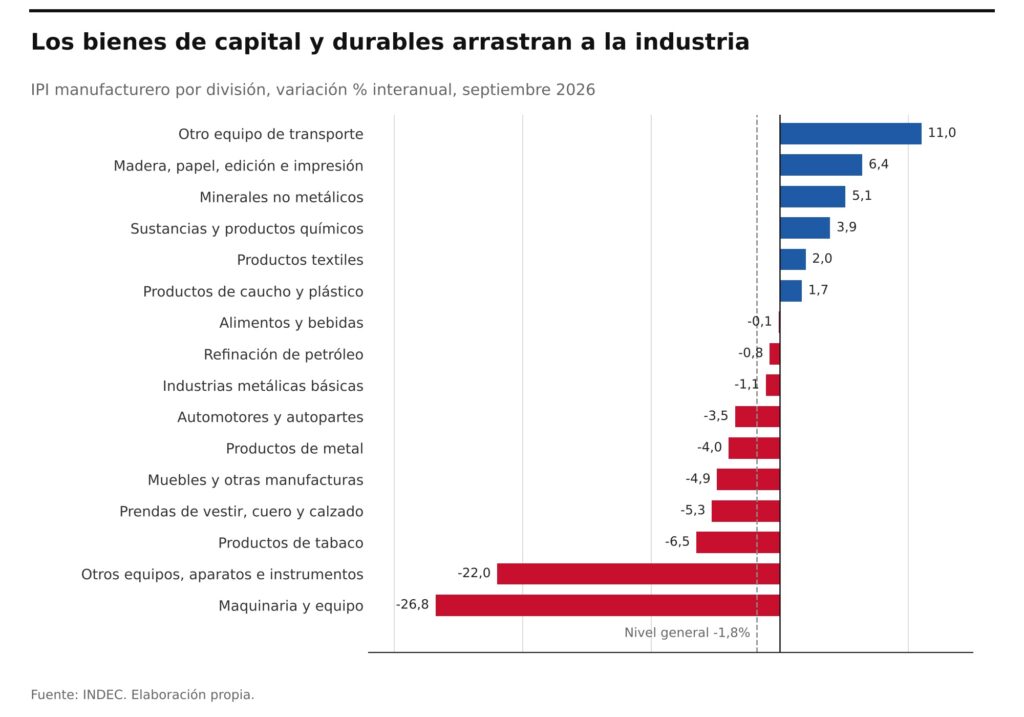
Gráfico 3. IPI manufacturero por división, variación interanual, septiembre de 2026.
Del otro lado aparecen los bloques ligados a insumos básicos y a cadenas con salida exportadora o vinculadas a la energía: madera, papel e impresión (+6,4%), minerales no metálicos (+5,1%), sustancias químicas (+3,9%) y caucho y plástico (+1,7%). Alimentos y bebidas, la división de mayor ponderación, se mantuvo prácticamente sin cambios (-0,1%).
Construcción: obra gruesa firme, terminaciones rezagadas
La construcción muestra un perfil más favorable. El ISAC creció 5,1% interanual en septiembre y acumula una suba de 1,3% entre enero y septiembre. Entre los insumos se destacaron las pinturas para construcción (+22,4%), el hormigón elaborado (+12,8%) y el hierro redondo y aceros (+5,2%), con el cemento pórtland también en alza (+4,6%).
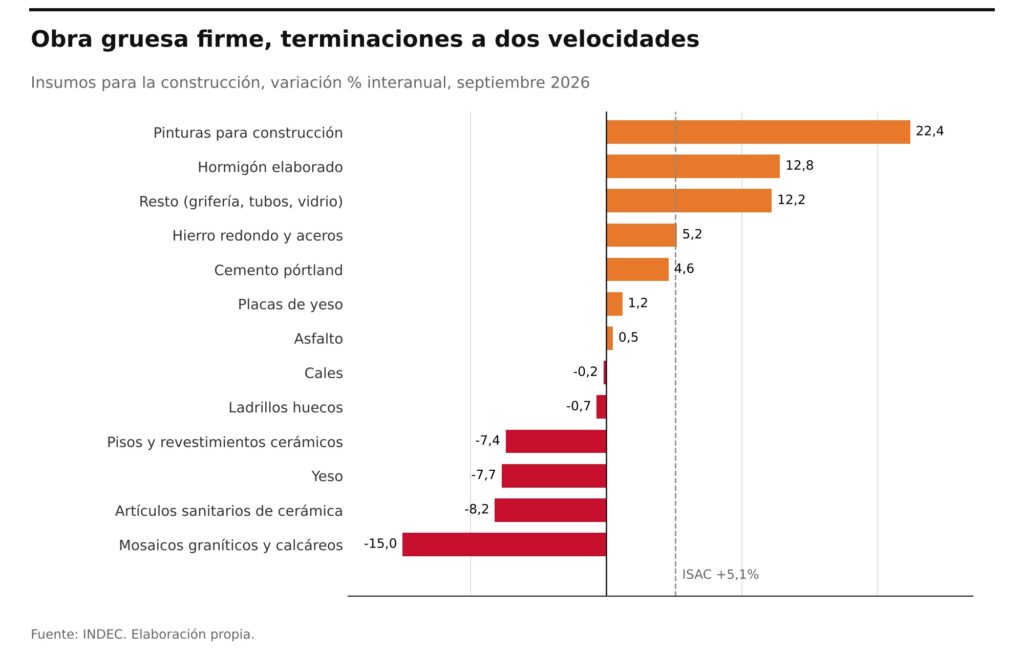
Gráfico 4. Insumos para la construcción, variación interanual, septiembre de 2026.
La contracara son los materiales de terminación ligados a la vivienda: mosaicos graníticos (-15,0%), artículos sanitarios (-8,2%), yeso (-7,7%) y pisos y revestimientos cerámicos (-7,4%). La dispersión sugiere que la obra de mayor escala, con fuerte uso de hormigón y acero, sostiene al sector, mientras que el segmento residencial y de refacción, más dependiente del ingreso disponible y del crédito, avanza con mayor dificultad.
En términos de nivel, la recuperación está lejos de estar completa: el ISAC desestacionalizado se ubica todavía alrededor de 8% por debajo de diciembre de 2023 y más de 20% por debajo de los registros de mediados de ese año. El empleo acompaña esa lentitud: los puestos de trabajo privados registrados llegaron a 382.669 en agosto, 1,7% más que un año atrás pero aún unos 85.000 por debajo del máximo de 2023.
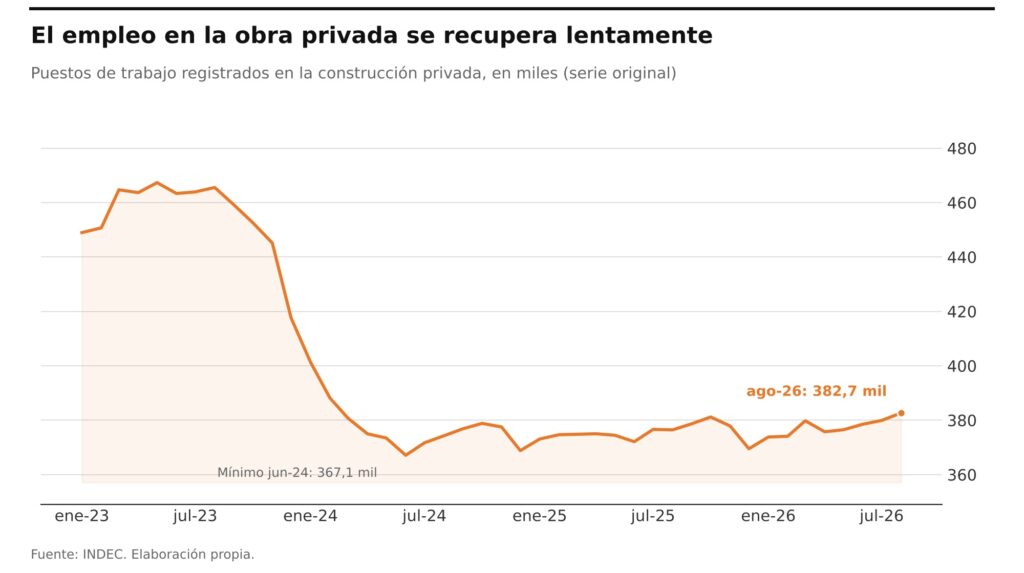
Gráfico 5. Puestos de trabajo privados registrados en la construcción, en miles.
Los indicadores adelantados no ofrecen una señal clara de aceleración. La superficie autorizada por permisos de edificación cayó 10,9% interanual en agosto, y la encuesta cualitativa del INDEC muestra expectativas desfavorables para octubre-diciembre: entre las empresas de obra privada, 74,0% espera que la actividad no cambie, 15,0% anticipa una caída y solo 11,0% una suba. En la obra pública, el sesgo negativo es mayor (23,5% espera una disminución frente a 14,1% que proyecta un aumento), con la caída de la actividad y los atrasos en la cadena de pagos entre los principales motivos.
Mirada macro: estancamiento con desinflación
Los datos sectoriales encajan en un cuadro macroeconómico de bajo crecimiento. El EMAE de agosto mostró una caída de 1,7% interanual y una suba de apenas 0,1% mensual tras el fuerte retroceso de julio, lo que instaló en el mercado la discusión sobre una recesión técnica en el tercer trimestre. El repunte de septiembre en industria y construcción mejora el cierre del período, pero difícilmente alcance para revertir la caída trimestral de la actividad agregada.
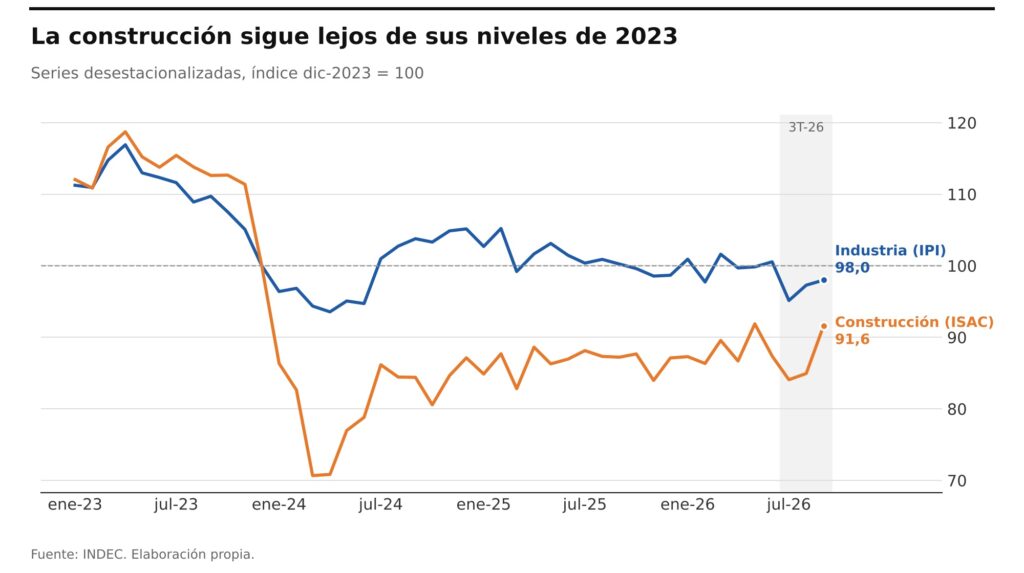
Gráfico 6. Industria y construcción, series desestacionalizadas, índice dic-2023 = 100.
En el frente nominal, la desinflación continúa: el IPC de septiembre marcó 1,9% mensual y el acumulado del año llegó a 23,6%. El BCRA destaca la profundización del crédito al sector privado, que pasó de 7,8% del PIB a fines de 2023 a alrededor de 14,5% en septiembre de 2026. Sin embargo, relevamientos privados indican que los préstamos en pesos encadenaron varios meses de caída en términos reales, con tasas activas todavía elevadas para la inversión productiva y el consumo de durables.
En ese marco, la composición del dato industrial no es casual. Los sectores más castigados son precisamente los que dependen del financiamiento (maquinaria agrícola, automóviles, electrodomésticos) y los más expuestos a la apertura comercial (electrónica, textil y calzada). Los que muestran mejor desempeño, en cambio, se vinculan con insumos difundidos, la energía y la exportación.
Mirada micro: márgenes, inventarios e inversión postergada
A nivel de empresa, la combinación de demanda interna débil, mayor competencia importada y costo financiero real positivo empuja a las firmas a priorizar la gestión de márgenes y de capital de trabajo por sobre la expansión. Eso explica que la caída más pronunciada se observe en los bienes de capital: cuando la utilización de la capacidad instalada es baja y la visibilidad de la demanda es corta, la primera variable de ajuste es la inversión. La contracción de 45,4% en maquinaria agrícola, en un sector que suele anticipar el ciclo del agro, es una señal de cautela del productor más que de un shock de cosecha.
En la construcción, la lógica es similar pero con otro signo: los proyectos con financiamiento asegurado o con destino productivo (montajes y edificios industriales concentran casi 30% de las obras privadas previstas) sostienen el consumo de hormigón y acero, mientras que la vivienda individual y la refacción, sensibles al salario real y al crédito hipotecario, siguen rezagadas.
Nuestra lectura
Septiembre ofrece un alivio, no un punto de inflexión. Interpretamos el repunte como la normalización parcial de un julio atípicamente débil antes que como el inicio de una fase expansiva. La señal de tendencia-ciclo, el sesgo negativo de las expectativas empresariales y la caída de los permisos de edificación apuntan a un cuarto trimestre de actividad estable a moderada, con riesgo a la baja en la industria.
Para que el rebote se consolide hacen falta tres condiciones: una baja sostenida de las tasas reales activas que reactive el crédito a empresas y familias, una recuperación más firme del salario real que sostenga el consumo de durables y la vivienda, y una mejora en la competitividad de los sectores transables más expuestos a la importación. Mientras tanto, esperamos una economía de dos velocidades: sectores ligados a energía, minería, agroexportación e insumos básicos en expansión, y una manufactura orientada al mercado interno que seguirá operando con márgenes ajustados.
C.P. Leonardo H. Piazza
Director de LP CONSULTING – Consultora de Economía, Finanzas y Negocios
imunify-bot-check


