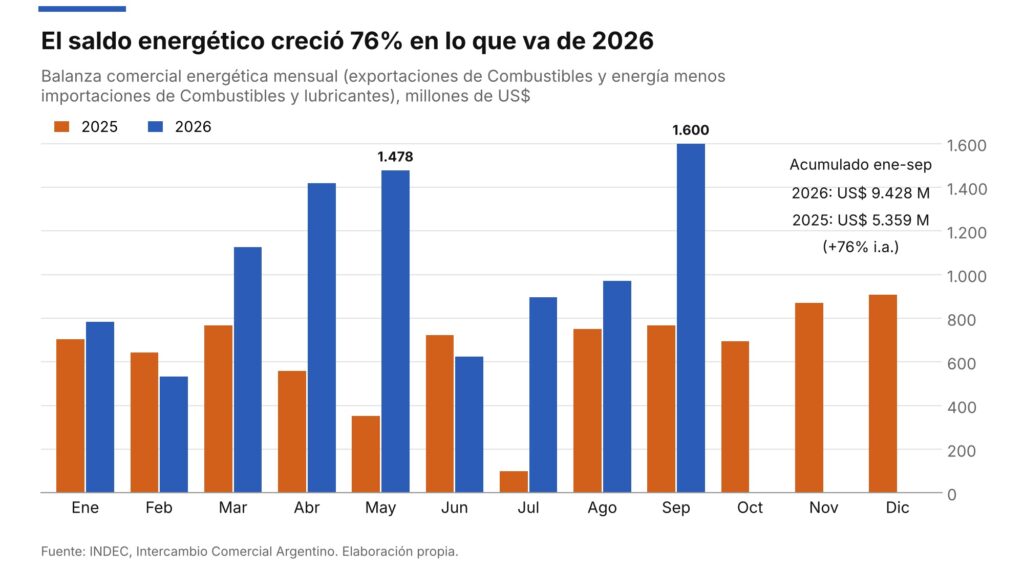
Con un superávit energético de US$ 9.428 M —76% más que un año atrás— y exportaciones mineras récord en solo nueve meses, 2026 marca un punto de quiebre para el frente externo argentino. Sin embargo, la corrección del Brent y de los metales preciosos en el último bimestre obliga a separar lo estructural de lo coyuntural: el volumen llegó para quedarse, el precio no. Qué implica para la macro, para las empresas y para las regiones.
Un récord con dos motores
El frente externo es hoy el activo más sólido de la economía argentina. Según el INDEC, entre enero y septiembre de 2026 la balanza comercial de bienes acumuló un superávit de US$ 21.198 M, y solo en el tercer trimestre el saldo fue de US$ 7.234 M. Detrás de ese resultado hay dos sectores que cambiaron de escala. La energía exportó US$ 12.452 M (+53,6% interanual) y, neta de importaciones de combustibles y lubricantes, dejó un superávit de US$ 9.428 M, 76% más que en igual período de 2025 y ya por encima del récord de todo ese año (US$ 7.829 M). La minería, por su parte, exportó US$ 6.500 M, más que todo el año anterior.
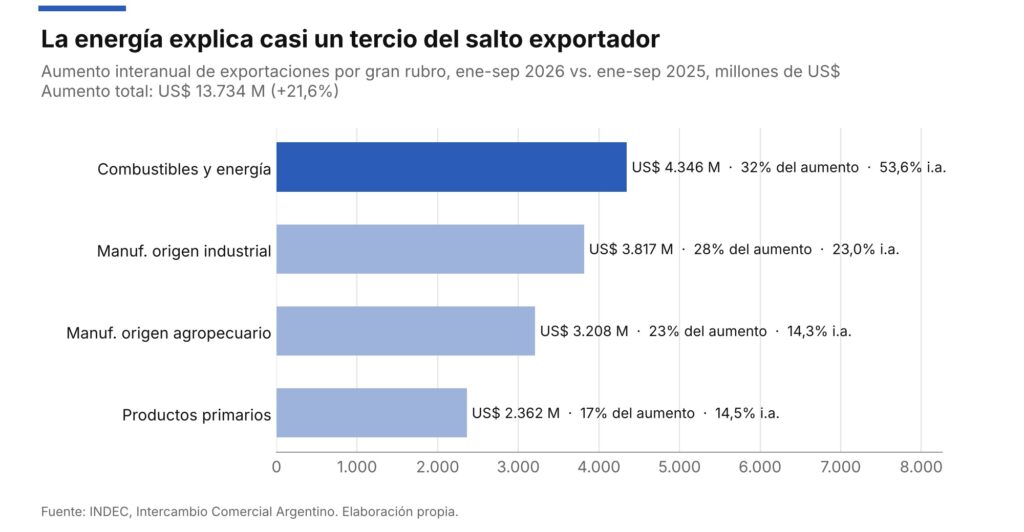
El dinamismo energético es, además, el principal motor del salto exportador: de los US$ 13.734 M adicionales que exportó la Argentina entre enero y septiembre, US$ 4.346 M (32%) correspondieron a Combustibles y energía, un rubro que representa apenas el 16% de las ventas externas totales.
Pero el récord tiene dos motores de naturaleza muy distinta. El primero es físico: más barriles producidos y exportados, más carbonato de litio embarcado. El segundo es de precios: un 2026 de cotizaciones extraordinarias para el crudo, el oro y la plata. El propio INDEC estimó que la mejora de los términos del intercambio aportó una ganancia de US$ 1.016 M solo en el tercer trimestre. Separar ambos componentes no es un ejercicio académico: es la diferencia entre un cambio estructural en la restricción externa y una bonanza transitoria.
Coyuntura: los precios ya empezaron a corregir
El dato más relevante de las últimas semanas no está en las estadísticas de comercio, sino en las pantallas de commodities:
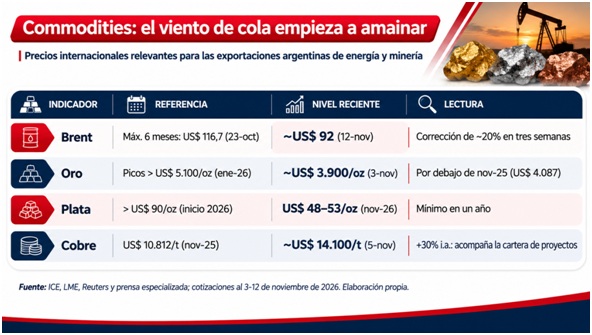
El Brent promedió en octubre su nivel más alto desde mediados de 2022, impulsado por el conflicto con Irán; tras las elecciones de medio término en EE.UU. cayó cerca de US$ 10 en una sola rueda. Aun así, sigue unos US$ 25–30 por encima de los valores de noviembre de 2025.
La sensibilidad es significativa. Con exportaciones de crudo del orden de 420.000 barriles diarios, cada US$ 10 por barril de variación en el precio equivale a aproximadamente US$ 1.500 M anuales de ingresos por exportaciones (420.000 × 10 × 365). En el oro, con ventas de unos US$ 4.000 M en nueve meses, una caída de precio de 20% sostenida implicaría resignar cerca de US$ 1.000 M anualizados, en un contexto donde los volúmenes ya caen alrededor de 30% por maduración de yacimientos.
Nuestra lectura: el cuarto trimestre mostrará los primeros signos de normalización del efecto precio. El dato de octubre que el INDEC publica el 19 de noviembre todavía capturará un Brent elevado; el impacto de la corrección se verá con más claridad en los datos de noviembre y diciembre y, sobre todo, en 2027. No anticipamos un deterioro del saldo energético —el volumen sigue creciendo—, pero sí una desaceleración de su tasa de expansión en dólares.
Lo estructural: el volumen
Petróleo. La producción se acercó en septiembre a los 975.000 barriles diarios, máximo histórico, con exportaciones de unos 420.000 b/d. Este es el componente más robusto del boom: Vaca Muerta compensó con holgura el declino convencional y la expansión no depende del precio, sino de la capacidad de evacuación. Con un shale competitivo en costos, un Brent de US$ 65–70 sigue sosteniendo la actividad; la variable crítica es la infraestructura de transporte hacia la costa atlántica.
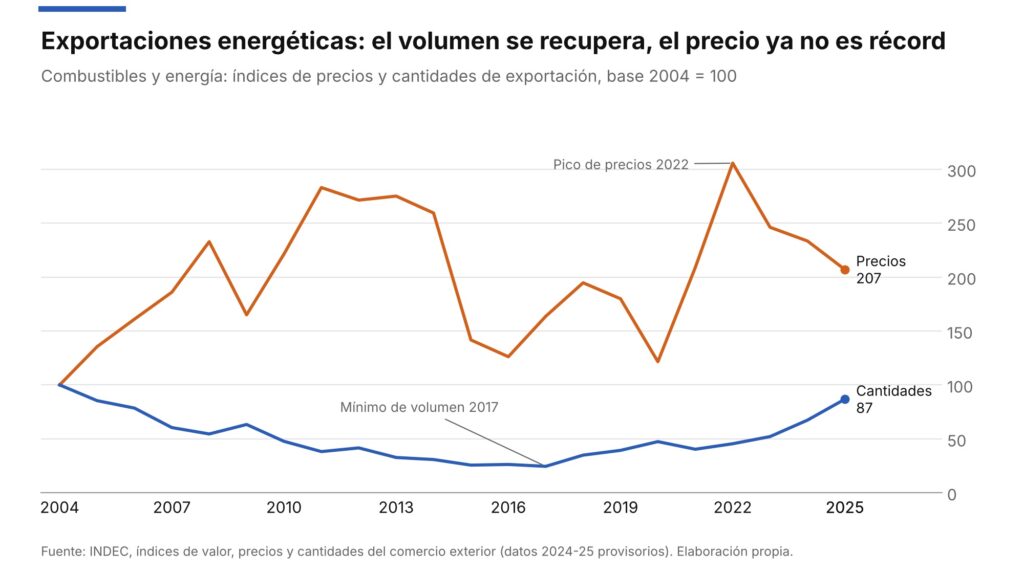
Los índices del INDEC confirman la lectura de largo plazo. En 2025 el índice de cantidades exportadas de Combustibles y energía (base 2004 = 100) llegó a 87, más del triple que su mínimo de 2017 (24,5) y el nivel más alto desde 2004, el año base de la serie. El índice de precios, en cambio, se ubicó en 207, un tercio por debajo del pico de 2022 (306). El récord de valor exportado de 2025 fue, por lo tanto, un fenómeno de volumen.
Gas y GNL. El gas ya eliminó buena parte de la necesidad de importar, pero el salto de escala —acceder al mercado global vía GNL— depende de plantas de licuefacción, contratos de largo plazo y financiamiento. Es el componente con mayor dispersión de resultados posibles.
Litio. Es el caso minero de expansión genuina: las cantidades exportadas crecieron alrededor de 45% interanual, aun con precios lejos de los máximos de 2022.
Cobre. Hoy marginal, podría aportar cerca de US$ 19.000 M anuales hacia 2035 según la Secretaría de Minería. Con precios en torno a US$ 14.000/t, el contexto internacional juega a favor de las decisiones finales de inversión.
El horizonte: de US$ 18.000 M a US$ 90.000 M, según el escenario
Las proyecciones sectoriales dibujan una trayectoria ambiciosa. La CEPH estima exportaciones de hidrocarburos de US$ 18.000–28.000 M en 2030 y US$ 22.000–42.000 M en 2035, según el escenario. La Secretaría de Minería proyecta US$ 15.000 M en 2030 y más de US$ 35.000 M en 2035. Combinados, energía y minería podrían generar entre US$ 60.000 M y US$ 90.000 M anuales hacia 2035.
Bajo nuestros modelos, las exportaciones energéticas se ubicarían en torno a US$ 30.000 M en el mediano plazo, con un techo cercano a US$ 50.000 M si los precios se sostienen en niveles elevados. La amplitud del rango es en sí misma un mensaje: el resultado depende menos de la geología que de la ejecución de inversiones, de la infraestructura y del precio relativo internacional.
RIGI: de los anuncios a los desembolsos
El Régimen de Incentivo para Grandes Inversiones es el vehículo institucional de esta transición. Los proyectos aprobados ya suman alrededor de US$ 76.000 M, con fuerte concentración en petróleo y gas (US$ 46.158 M) y minería (US$ 27.624 M), y un impacto estimado de más de 133.000 puestos de trabajo directos e indirectos. El plazo de adhesión vence a mediados de 2027.
La brecha relevante es entre monto aprobado y monto ejecutado. Hasta el primer trimestre de 2026, los ingresos netos de inversión bajo el régimen fueron de apenas US$ 762 M, con desembolsos esperados de más de US$ 6.000 M anuales entre 2026 y 2028. En minería, la inversión proyectada pasaría de unos US$ 2.400–2.500 M en 2026 a US$ 7.000–7.500 M anuales desde 2028. El RIGI reduce la incertidumbre tributaria, cambiaria y regulatoria, pero no garantiza producción: el seguimiento debe hacerse sobre desembolsos efectivos, no sobre anuncios.
Implicancias macroeconómicas
-
Alivio de la restricción externa. Por primera vez en décadas, la energía dejó de ser un demandante neto de divisas para convertirse en el principal aportante al saldo comercial. Esto reduce la vulnerabilidad del balance de pagos frente a años de sequía o caída de precios agrícolas, y diversifica la canasta exportadora más allá del complejo sojero.
-
Presión hacia la apreciación real. Un flujo creciente y persistente de dólares —comercial y financiero, vía IED— tiende a apreciar el tipo de cambio real. Es el riesgo clásico de enfermedad holandesa: los sectores transables no ligados a recursos naturales (industria manufacturera, economías regionales, servicios exportables) pierden competitividad. La política cambiaria y la acumulación de reservas serán determinantes para administrar este efecto.
-
Prociclicidad y volatilidad. Una mayor participación de commodities energéticos y mineros incrementa la sensibilidad del saldo externo a precios internacionales que, como muestran las últimas semanas, pueden moverse 20% en días. Un esquema de acumulación de reservas contracíclica —ahorrar en los picos de precios— sería la respuesta de manual.
-
Impacto fiscal acotado en el corto plazo. Con un régimen de incentivos que reduce la carga tributaria durante la etapa de recuperación de la inversión, el aporte fiscal directo será inicialmente moderado y se concentrará en regalías provinciales. El beneficio macro llega antes por la vía cambiaria que por la fiscal.
-
Actividad y crecimiento potencial. La inversión en hidrocarburos, cobre y litio eleva la tasa de inversión agregada y el PIB potencial, aunque su efecto sobre el empleo es menos que proporcional: el petróleo y el gas concentran la mayor parte de la inversión aprobada en el RIGI, pero una proporción mucho menor del empleo esperado.
Implicancias microeconómicas y regionales
-
Empresas operadoras. Con un Brent cercano a US$ 90, los márgenes de las productoras de shale son holgados; la normalización de precios no compromete la rentabilidad de los mejores bloques, pero sí puede ralentizar el desarrollo de áreas marginales. Las decisiones de inversión se apoyarán en precios de largo plazo, no en el spot.
-
Cuellos de botella. Transporte de crudo, plantas de tratamiento, arena, equipos de perforación y mano de obra calificada son hoy las restricciones operativas. Allí se concentran oportunidades para midstream y servicios.
-
Cadena de proveedores. La oportunidad para PyMEs metalmecánicas, de logística y servicios es significativa, pero exige escala, certificaciones y financiamiento en un contexto de apreciación cambiaria que encarece los costos locales en dólares.
-
Mercado laboral regional. El caso Neuquén es ilustrativo: su población creció casi 29% entre 2010 y 2022, frente a 14% a nivel nacional. Salarios elevados en el sector conviven con presiones sobre vivienda, servicios públicos e infraestructura. Las provincias mineras del NOA y Cuyo (Catamarca, Salta, Jujuy, San Juan) enfrentarán dinámicas similares si los proyectos de cobre y litio se concretan.
-
Sectores no transables locales. Construcción, comercio y servicios en las regiones productoras se benefician del efecto ingreso; los sectores transables tradicionales de esas mismas provincias (fruticultura, por ejemplo) pueden verse desplazados por la competencia por recursos.
Conclusión: aprovechar el precio, construir sobre el volumen
Los récords de 2026 son genuinos, pero están amplificados por un ciclo de precios que ya empezó a revertirse en metales preciosos y que se está moderando en el crudo. La buena noticia es que el componente que más importa —el volumen de petróleo y litio— es estructural y no depende del Brent de cada semana.
El desafío de política económica es doble: administrar la abundancia de divisas sin desarticular al resto del entramado productivo, y asegurar que los US$ 76.000 M aprobados en el RIGI se transformen en desembolsos, infraestructura y producción efectiva. Si Argentina lo logra, la próxima década podría ofrecer una capacidad de generación de divisas sin precedentes. Si no, 2026 será recordado como el año en que el precio disimuló lo que faltaba construir.
C.P. Leonardo H. Piazza
Director de LP CONSULTING – Consultora de Economía, Finanzas y Negocios
imunify-bot-check


