El proyecto enviado al Congreso proyecta un 4% de crecimiento, inflación del 18%, salarios que le ganan a los precios y un cuarto año consecutivo de cuentas en orden. Qué tan realistas son esas metas, cómo impactarían en la economía del país y qué deberían tener en cuenta familias y empresas para planificar el año próximo.
Cada septiembre, el Presupuesto nacional funciona como una radiografía de lo que el Gobierno espera para el año siguiente. El proyecto para 2027, que ingresó a la Cámara de Diputados el pasado 15 de septiembre y comenzará a debatirse en comisión en octubre, deja un mensaje nítido: el equilibrio de las cuentas públicas sigue siendo el eje del programa económico, incluso en un año electoral. Sobre esa base, el equipo económico dibuja un escenario de más actividad, menos inflación y recuperación del ingreso.
La pregunta relevante no es solo qué dicen los números, sino qué tan probable es que se cumplan y, sobre todo, qué significan para la vida cotidiana de quienes trabajan, consumen, se endeudan o invierten en la Argentina.
Los números, frente a frente
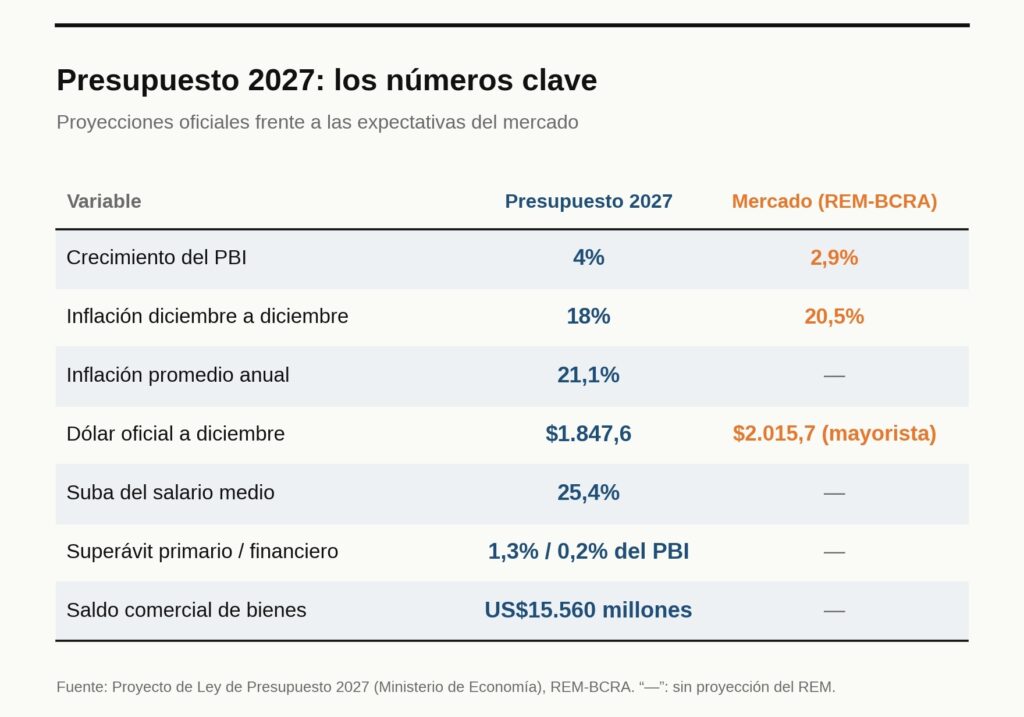
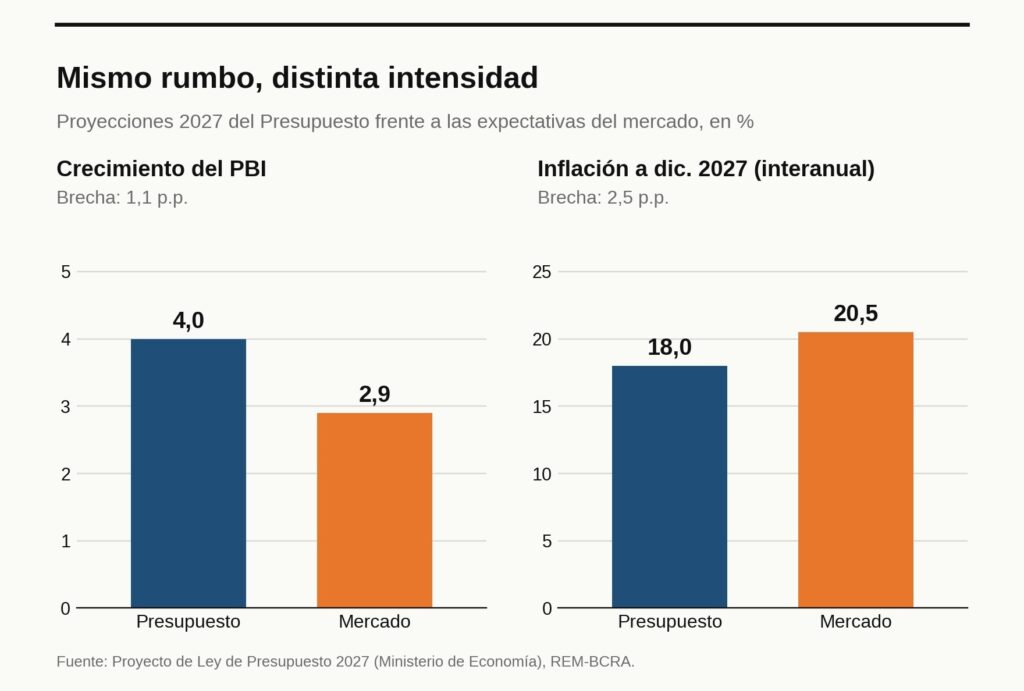
Una forma útil de leer cualquier presupuesto es contrastarlo con lo que espera el mercado. La comparación con el Relevamiento de Expectativas de Mercado (REM) que elabora el Banco Central muestra coincidencias en la dirección y diferencias en la intensidad:
El impacto macroeconómico: un ancla firme y metas exigentes
La fortaleza del programa es fiscal. El proyecto prevé un superávit primario del 1,3% del PBI y un resultado financiero positivo del 0,2%, lo que completaría cuatro años seguidos con cuentas en orden, algo inédito en la historia argentina reciente. En nuestra opinión, este es el dato más importante del Presupuesto: un Estado que no necesita emitir pesos para financiar su déficit elimina la principal causa de la inflación crónica que el país arrastró durante décadas. Y sostener ese compromiso en un año electoral, cuando la tentación de expandir el gasto suele ser mayor, es una señal de consistencia que los mercados y los inversores valoran.
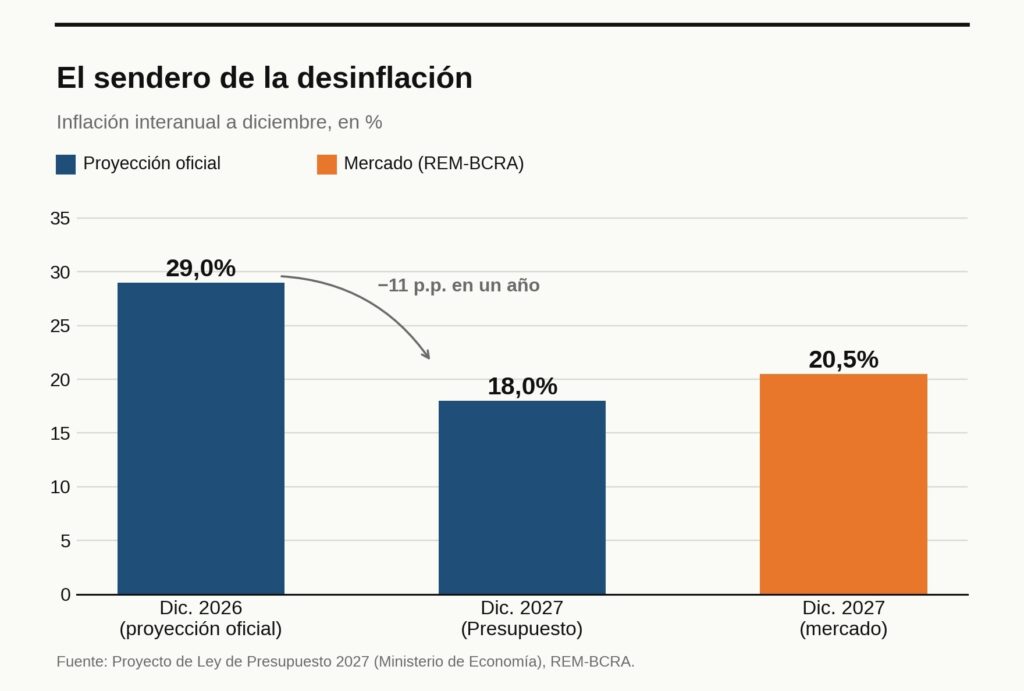
La desinflación tiene sustento, pero la meta es ambiciosa. El Gobierno espera cerrar 2026 con una inflación del 29% y llevarla al 18% en 2027. La tendencia acompaña: en agosto el índice de precios marcó 1,7%, el registro más bajo en 14 meses, y el promedio de los últimos tres meses encadena cinco bajas consecutivas. Sin embargo, el mercado proyecta 20,5%, y conviene recordar que el Presupuesto 2026 había estimado una inflación cercana al 10%. Nuestra lectura es que el sendero descendente es creíble; el número exacto, en cambio, dependerá de cómo evolucionen las tarifas, el tipo de cambio y las expectativas.
El crecimiento es el punto a seguir más de cerca. La mayor distancia con el consenso privado está en la actividad: 4% oficial contra 2,9% del mercado. El antecedente inmediato aconseja prudencia, ya que para 2026 se había previsto un crecimiento del 5,4% y la estimación actual ronda el 2,3%. Dicho esto, una economía con inflación en baja, crédito disponible y exportaciones en alza tiene condiciones para acelerar. Consideramos razonable un escenario de crecimiento positivo y sostenido, aunque probablemente más cerca de la estimación del mercado que de la oficial.
Un sector externo que suma dólares. Se proyectan exportaciones por casi US$134.000 millones y un superávit comercial de US$15.560 millones. Esto es clave para la macroeconomía: los dólares que ingresan por comercio son la fuente más genuina para fortalecer las reservas y dar estabilidad cambiaria. Que las importaciones también crezcan, cerca de un 10%, es una buena señal si refleja compra de insumos y maquinaria para producir más.
El dólar, un supuesto técnico. El valor de $1.847,6 para diciembre de 2027 no debe leerse como un pronóstico. El propio oficialismo aclaró que surge de aplicar la inflación proyectada a la cotización actual, y se utiliza para calcular partidas del Presupuesto. Entre diciembre de 2026 y diciembre de 2027 implicaría una suba de alrededor del 15%, algo por debajo de la inflación prevista: un peso levemente más fuerte en términos reales.
El impacto microeconómico: lo que se juega en cada hogar y empresa
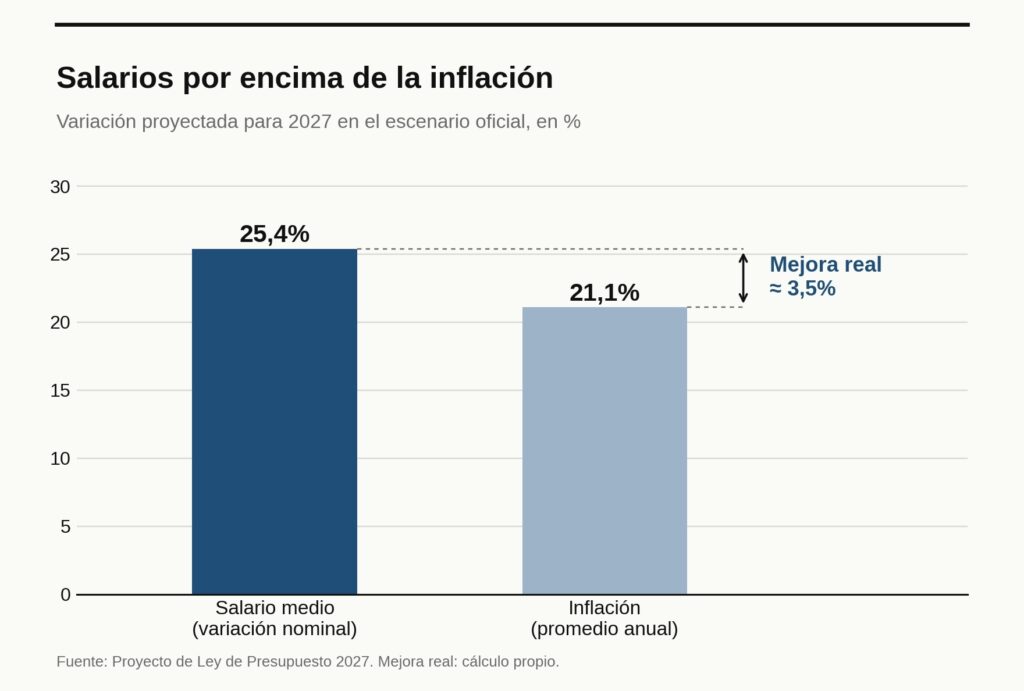
Salarios: una recuperación moderada, si se cumple el escenario. El Presupuesto estima una suba del salario medio del 25,4%. Comparada con la inflación promedio de 21,1%, implicaría una mejora real cercana al 3,5%. Es una buena noticia, pero con matices: se trata de un promedio, y la recuperación no será pareja entre sectores. Los trabajadores de actividades vinculadas a la exportación, la energía o la minería probablemente vean mejoras más rápidas que los de ramas ligadas al consumo interno.
Presupuesto familiar: los servicios siguen pesando. Aunque la inflación general baja, los servicios vienen aumentando más que los bienes: en agosto subieron 2% frente al 1,4% de los bienes, y el rubro vivienda, agua, electricidad y gas lideró con 2,8%. En la práctica, esto significa que los gastos fijos del hogar seguirán ganando participación en el presupuesto mensual, mientras que productos como la ropa muestran precios más estables.
Deudas: el desafío más urgente. La morosidad de las familias se encuentra en niveles récord: según la Central de Deudores del BCRA, más de uno de cada cuatro deudores registraba atrasos a mediados de este año. Un escenario de salarios reales en recuperación y tasas más bajas ayudaría a ordenar esa situación, pero no de forma inmediata. En contextos de baja inflación, las deudas ya no se “licúan” como antes, y eso exige un cambio cultural en la forma de usar el crédito.
Empresas: más previsibilidad y más competencia. Un horizonte de inflación de entre 18% y 21% ofrece una referencia concreta para fijar precios, negociar paritarias y firmar contratos. Al mismo tiempo, un dólar que acompaña a la inflación sin saltos bruscos y mayores importaciones implican que la competitividad ya no podrá apoyarse en devaluaciones, sino en productividad, eficiencia y calidad.
Claves para planificar 2027
-
Usar un rango, no un número. Para ajustar alquileres, precios o contratos, conviene trabajar con una inflación de referencia entre el 18% oficial y el 20,5% del mercado.
-
Endeudarse con cuidado. Con inflación en baja, las cuotas pesan más en términos reales a lo largo del tiempo. Tomar crédito solo si la cuota es sostenible con el ingreso actual.
-
Negociar salarios mirando hacia adelante. Las paritarias ganan sentido si toman como base la inflación esperada y no solo la pasada.
-
Revisar los gastos fijos. Tarifas y servicios seguirán ajustando por encima del promedio: vale la pena revisar planes, consumos y abonos.
-
En las empresas, invertir en productividad. La estabilidad cambiaria premia a quien reduce costos y mejora procesos, no a quien espera una devaluación.
El Presupuesto 2027 marca una dirección clara y consistente: orden fiscal, desinflación gradual y un rol protagónico de las exportaciones. Ese rumbo es, en nuestra visión, el correcto para una economía que necesita estabilidad antes que atajos. Las metas de crecimiento e inflación son exigentes y es probable que la realidad se ubique algo por debajo de lo proyectado, como ocurrió este año. Pero en economía la dirección importa tanto como la precisión: si el ancla fiscal se sostiene, las familias y las empresas contarán con algo que la Argentina ofreció pocas veces, un horizonte previsible para tomar decisiones.
Los indicadores a monitorear en los próximos meses serán la inflación mensual, la evolución de la actividad, los salarios reales y la morosidad. Serán ellos, más que el texto del Presupuesto, los que dirán si 2027 se parece al año que el Gobierno imagina.
C.P. Leonardo H. Piazza
Director de LP CONSULTING – Consultora de Economía, Finanzas y Negocios


